
Telkom Diproyeksikan Raup Laba Bersih Rp25,8 Triliun pada 2026
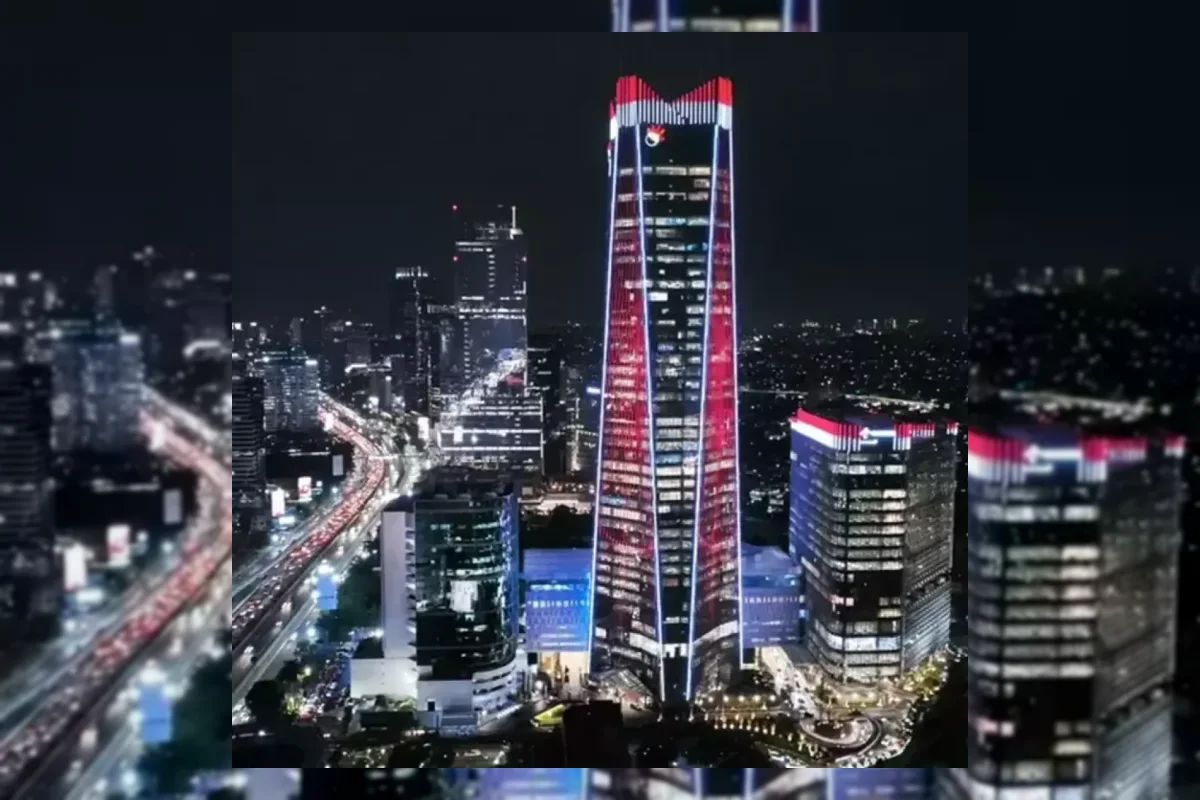
PT Telkom Indonesia Tbk (TLKM) diproyeksikan melanjutkan pemulihan kinerja keuangan tahun ini. Emiten telekomunikasi pelat merah itu diperkirakan mencatat lonjakan laba bersih signifikan.
Berdasarkan riset Kiwoom Sekuritas, Telkom ditaksir mampu membukukan laba bersih senilai Rp25,8 triliun sepanjang 2026. Angka ini mencerminkan kenaikan tajam 45% secara tahunan (yoy).
Pertumbuhan laba tersebut dibarengi estimasi pendapatan mencapai Rp150,8 triliun. Jumlah pendapatan ini memperlihatkan pertumbuhan 2,7% dibandingkan tahun sebelumnya.
Proyeksi positif ini selaras dengan panduan kinerja yang dikeluarkan manajemen Telkom. Sejumlah faktor utama menyokong prospek cerah emiten berkode TLKM tersebut.
Faktor Pendorong Kinerja
Faktor pendorong meliputi monetisasi layanan data yang terus berlanjut dan peningkatan kontribusi IndiHome. Nilai pendapatan rata-rata per pengguna (ARPU) seluler tetap berada di level solid.
Ekspansi layanan broadband serta program efisiensi yang konsisten turut memperkuat performa perusahaan. Kombinasi ini dinilai menjadi pendorong kuat profitabilitas perseroan.
Senior Equity Analyst Kiwoom Sekuritas Indonesia, Sukarno Alatas, dalam risetnya menyebut kombinasi faktor tersebut diperkirakan mendorong pemulihan profitabilitas TLKM.
Dampak Buyback Saham dan Divestasi
Langkah korporasi berupa buyback saham senilai Rp4 triliun diprediksi memberi sentimen positif. Aksi ini diperkirakan dapat menaikkan nilai laba per saham (EPS).
Di sisi lain, penataan portofolio melalui divestasi AdMedika juga tengah dilakukan. Langkah strategis ini diambil untuk memperkokoh fokus utama perusahaan pada lini bisnis digital inti.
Berdasarkan pertimbangan tersebut, Kiwoom Sekuritas mengeluarkan rekomendasi beli untuk saham Telkom. Target harga saham TLKM kini dipatok pada level Rp3.630 per lembar.
Valuasi Saham dan Risiko Industri
Penetapan target harga menggunakan pendekatan valuasi gabungan EV/EBITDA dan discounted cash flow (DCF) dengan melihat potensi pertumbuhan jangka panjang.
Target harga baru mencerminkan P/E forward 13,8 kali, EV/EBITDA 4,4 kali, serta PBV 2,2 kali.
Saat ini, TLKM diperdagangkan pada estimasi P/E 11,1 kali, lebih rendah dari rata-rata industri 14,25 kali.
Meskipun prospek cerah, terdapat risiko utama yang perlu diperhatikan. Risiko tersebut meliputi tekanan pada ARPU, persaingan ketat, belanja modal tinggi, perkembangan teknologi, serta regulasi pemerintah.


Update Terbaru
Nonton Drakor What a Boss Wants Episode 3-4 Sub Indo di TVN bukan LK21: Lee Eun Chae di Medan Perang Kantor
Rabu / 18-11-2026, 05:33 WIB
Ramalan Zodiak 18 November: Cancer Jaga Sikap, Leo Jemput Peluang Emas
Rabu / 18-11-2026, 05:21 WIB
Sinopsis Line of Duty di Bioskop Trans TV Hari ini 18 November 2026
Rabu / 18-11-2026, 05:18 WIB
Euro Truck Simulator 2 Pecahkan Rekor Pemain Berkat DLC Baru
Rabu / 18-11-2026, 05:14 WIB
Noa Nakada Pemain Ultraman Teo Tutup Usia pada Umur 23 Tahun
Rabu / 18-11-2026, 05:08 WIB
Seri Manga Reading Our Way to a Happy New World Berakhir pada Jilid Ketiga
Rabu / 18-11-2026, 05:08 WIB
Panduan Menghapus Informasi Pribadi dari Fitur Memori Gemini
Rabu / 18-11-2026, 05:07 WIB
Nonton Drakor Merry Berry Love Episode 7 Sub Indo di KST bukan LK21:
Rabu / 18-11-2026, 05:05 WIB
BMW i3 Tempuh 3.700 Mil Lintas Eropa, Waktu Charging di Bawah 3 Jam
Rabu / 18-11-2026, 05:00 WIB
Peluang Megawati Cs Menang, Cek Jadwal Hillstate vs SOOP Hari Ini
Rabu / 18-11-2026, 05:00 WIB
Menerapkan Disney Hug Rule untuk Kedekatan Emosional Anak
Rabu / 18-11-2026, 05:00 WIB






