
PT Dharma Satya Nusantara Bagikan Dividen Rp 498 Miliar

Harga jual rata-rata CPO yang terjaga tinggi dan stabilitas produksi menjadi penopang profitabilitas.
Hingga akhir Maret 2026, DSNG mencatat pendapatan kuartal I Rp 2,88 triliun, naik 8% year on year.
Laba bersih mencapai Rp 430,43 miliar, naik 16,91% dari Rp 368,15 miliar pada periode yang sama tahun sebelumnya.
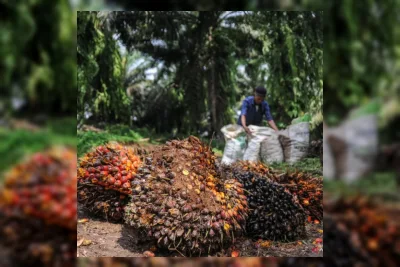
Volume produksi tandan buah segar (TBS) tumbuh 2,7% year on year menjadi 492.000 ton per Maret 2026.
Produksi crude palm oil (CPO) juga naik 2,1% year on year mencapai 141.000 ton pada kuartal I 2026.
Senior Market Analyst Mirae Asset Sekuritas, Nafan Aji Gusta, menambahkan performa keuangan DSNG secara umum solid.
Perseroan menunjukkan tata kelola, profitabilitas, efisiensi utang, dan komitmen ESG yang kokoh pada 2026.
Nafan memberikan rekomendasi buy on weakness untuk saham DSNG dengan target harga Rp 1.635 per saham. Ia menilai saham ini atraktif untuk investasi jangka panjang.
Update Terbaru
Indonesia Re Benahi PPID demi Jaga Predikat Informatif
Rabu / 18-11-2026, 04:42 WIB
Anfield Jadi Saksi Persaingan Liverpool dan Manchester United
Rabu / 18-11-2026, 04:42 WIB
Campus League Biliar 2026: Mayshi dan Luthfi Rebut Dua Titel
Rabu / 18-11-2026, 04:42 WIB
Kemenangan 7-0 Brasil atas Singapura Diwarnai Aksi Vinicius Jr
Rabu / 18-11-2026, 04:42 WIB
Jadwal Mega Bollywood Paling Yahud 19 - 22 November 2026
Rabu / 18-11-2026, 04:42 WIB
Harga Emas Dunia Tertekan Dolar dan Obligasi Jelang Risalah The Fed
Rabu / 18-11-2026, 04:36 WIB
Chagee Luncurkan Seri Teh Mangga serta Kenalkan Maskot Baru Teadore
Rabu / 18-11-2026, 04:35 WIB
Kenali Jenis Kulit yang Cocok Pakai Physical Sunscreen Wardah
Rabu / 18-11-2026, 04:35 WIB
Daftar Sunscreen Tranexamic Acid Ampuh Samarkan Noda Melasma
Rabu / 18-11-2026, 04:35 WIB
Sinopsis Rocky Rani Ki Prem Kahani Mega Bollywood Paling Yahud Hari ini 18 November 2026 di ANTV
Rabu / 18-11-2026, 04:33 WIB
Keluarga Kecil Dinda Hauw dan Rey Mbayang Rayakan Ulang Tahun ke-30
Rabu / 18-11-2026, 04:28 WIB
Pernikahan Tidak Terduga dengan Bosku, Konflik Cinta di Kantor
Rabu / 18-11-2026, 04:21 WIB
Ratusan Warga Ikuti Nobar Perdana Harimau Putih Terikat Cinta
Rabu / 18-11-2026, 04:21 WIB






