
Aturan Pajak Khusus PFII Didesak Segera Diperjelas oleh Ideatax
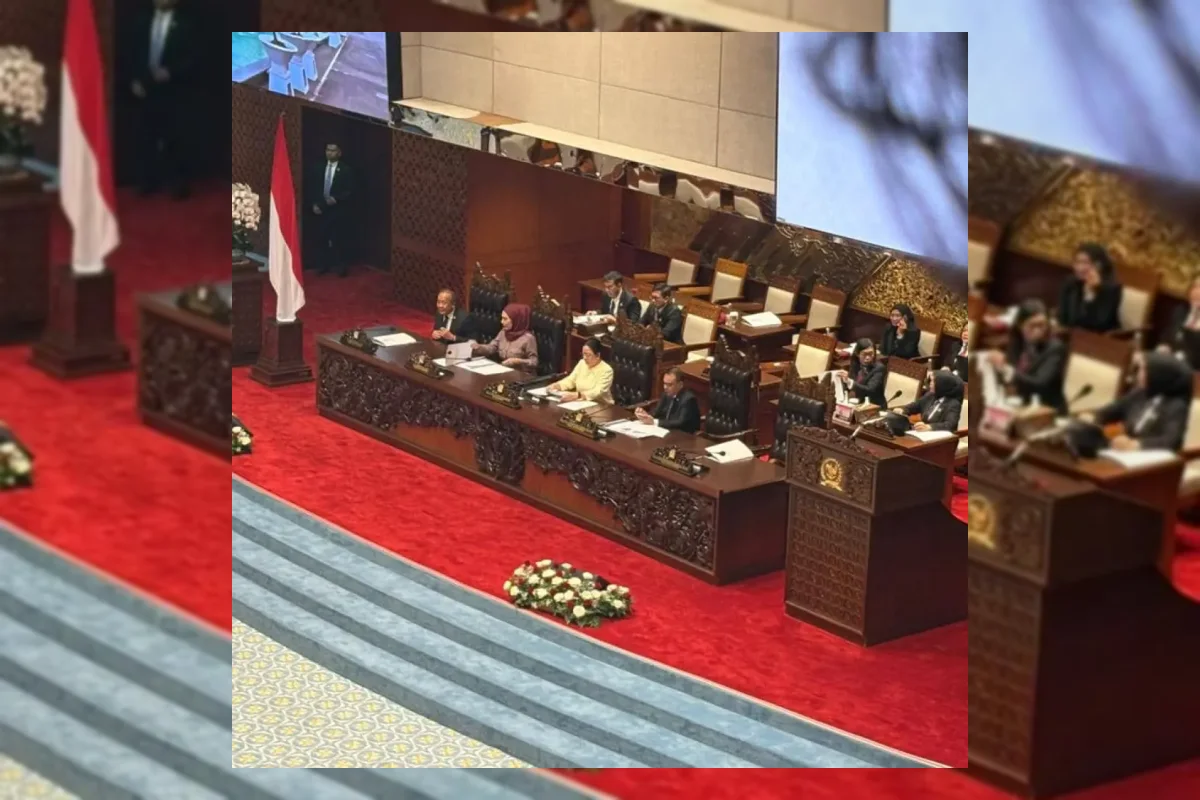
Kepastian regulasi perpajakan menjadi kebutuhan utama dalam pengembangan Pusat Finansial Internasional Indonesia atau PFII.
Ideatax meminta pemerintah memperjelas skema pajak khusus serta mekanisme pemisahan penghasilan.
Permintaan tersebut mencakup klasifikasi jasa utama maupun penunjang.
Selain itu, keterkaitan regulasi dengan ketentuan Global Minimum Tax juga perlu mendapat perhatian.
Pemisahan Penghasilan dan Batas Waktu Aturan
Penerapan prinsip pemisahan penghasilan atau ring-fencing menjadi aspek krusial.
Fasilitas perpajakan khusus hanya berlaku untuk pendapatan dari kegiatan usaha yang memenuhi kriteria PFII.
Penghasilan dari aktivitas bisnis di luar kawasan wajib dicatat secara terpisah.
Ketentuan teknis PFII tersebut rencananya akan dituangkan dalam peraturan pelaksanaan.
Berdasarkan Pasal 72 UU PFII, pemerintah memiliki waktu paling lama enam bulan sejak undang-undang diundangkan.
Undang-undang tersebut diundangkan pada 19 Agustus 2026.
Dengan demikian, batas waktu penerbitan peraturan pelaksanaan jatuh pada 19 Februari 2027.
Investor juga diingatkan agar memperhitungkan ketentuan Global Minimum Tax.
Aturan tersebut menetapkan tarif pajak efektif minimum 15% bagi grup perusahaan multinasional.
Ketentuan ini berlaku untuk perusahaan dengan pendapatan konsolidasi minimal EUR 750 juta.
Insentif perpajakan PFII tidak serta-merta menghapus kewajiban GMT.
Perusahaan berpotensi menghadapi pajak tambahan apabila tarif efektifnya berada di bawah ambang minimum.
Update Terbaru
Absennya Jakmania Disayangkan STY, Sanksi PSSI Jadi Pelajaran
Rabu / 18-11-2026, 06:07 WIB
Drama 5 Gol di Copenhagen, Norwegia Amankan Tiket Perempat Final
Rabu / 18-11-2026, 06:07 WIB
Bioskop Indonesia Siap Tayangkan Film Peraih Palme d'Or Fjord
Rabu / 18-11-2026, 06:07 WIB
Walhi Kalbar Laporkan Sebelas Perusahaan Terkait Karhutla 2026
Rabu / 18-11-2026, 06:07 WIB
Bakom RI dan Polri Bersatu Petakan Narasi Negatif di Ruang Digital
Rabu / 18-11-2026, 06:00 WIB
Norwegia Amankan Tiket Terakhir, Ini Daftar 8 Tim Perempat Final UEFA Nations League
Rabu / 18-11-2026, 06:00 WIB
Alasan warga Arab di Israel banyak berkarier sebagai tenaga medis
Rabu / 18-11-2026, 06:00 WIB
Serpihan Pesawat Pan Am 812 Tersebar di Hutan Buleleng
Rabu / 18-11-2026, 06:00 WIB
Organisme Purba Raksasa Berusia 400 Juta Tahun Ini Bukan Pohon Maupun Jamur
Rabu / 18-11-2026, 05:57 WIB
Norwegia Taklukkan Denmark 3-2 untuk Amankan Tiket Perempatfinal UEFA Nations League
Rabu / 18-11-2026, 05:56 WIB
Portugal Kalahkan Wales 3&2 dan Lolos Perempatfinal UEFA Nations League
Rabu / 18-11-2026, 05:56 WIB
YAAMPUN! Terikat Janji Gagal jadi Runner Up, Inilah Acara TV dengan Rating Terbaik Hari ini 18 November 2026
Rabu / 18-11-2026, 05:52 WIB
Penguatan Sektor Asuransi Dijalankan OJK Lewat Lima Pilar Strategis
Rabu / 18-11-2026, 05:49 WIB
Persiapan Pindah Karier ke Bidang HR Tanpa Latar Psikologi
Rabu / 18-11-2026, 05:49 WIB






