
Ketentuan Terbaru PMK 71 2026 Terkait Prioritas Bayar Pokok Utang Pajak
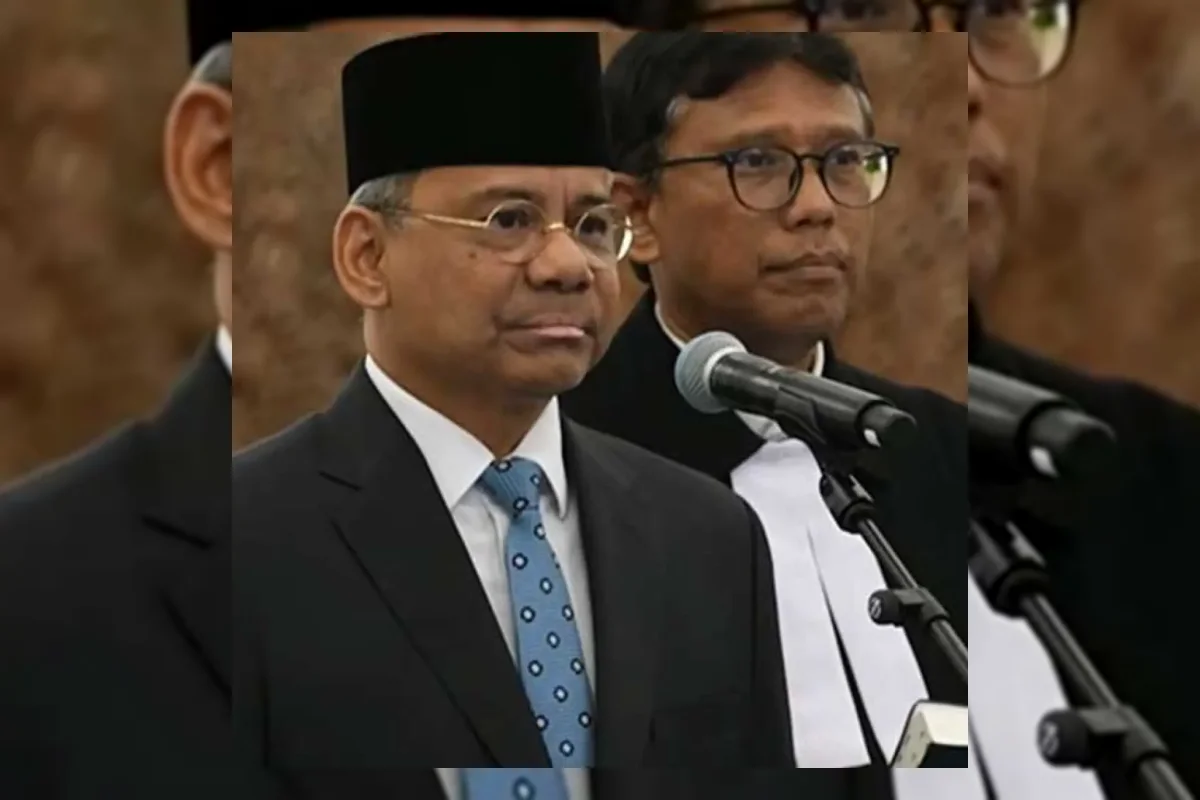
Kementerian Keuangan resmi mengubah mekanisme penyelesaian kewajiban perpajakan melalui PMK Nomor 71 Tahun 2026 yang berlaku sejak 2 Oktober 2026.
Aturan terbaru ini memprioritaskan pembayaran pokok utang pajak terlebih dahulu sebelum melunasi sanksi administratif.
Kebijakan tersebut menggantikan skema lama dalam PMK Nomor 118 Tahun 2024 yang sebelumnya memperhitungkan pembayaran secara proporsional.
Fasilitas Penghapusan Sanksi
Direktur Jenderal Pajak Bimo Wijayanto menyatakan penyesuaian ini memberikan ruang bagi wajib pajak untuk menyelesaikan kewajiban pokoknya.
Wajib pajak juga dapat memanfaatkan fasilitas pengurangan atau penghapusan sanksi administratif sesuai ketentuan yang berlaku.
Otoritas pajak menegaskan bahwa kebijakan ini bukan merupakan program pemutihan pajak yang menghapus kewajiban pokok utang.
Sanksi akibat proses sengketa pada tahap keberatan hingga peninjauan kembali tidak termasuk dalam fasilitas pengurangan tersebut.
Beleid baru ini turut mengatur pengurangan sanksi administratif termasuk untuk Pajak Bumi dan Bangunan berdasarkan persyaratan tertentu.
Permohonan pengurangan sanksi dapat diajukan paling lama dua tahun sejak peraturan menteri tersebut resmi berlaku.

Update Terbaru
Anime Soara and the House of Monsters Gaet Dua Seiyuu Baru untuk 2027
Rabu / 18-11-2026, 08:49 WIB
Batas Wakhir Penetapan UMP 2027 oleh Kepala Daerah Jatuh Pada Tanggal 21 November
Rabu / 18-11-2026, 08:49 WIB
Solusi kipas angin tidak kencang karena debu dan komponen aus
Rabu / 18-11-2026, 08:42 WIB
Menentukan Posisi Pintu Rumah dan Meja Kerja Pembawa Hoki Shio
Rabu / 18-11-2026, 08:42 WIB
Ramalan Zodiak Paling Beruntung 18 November 2026 Bawa Kedamaian
Rabu / 18-11-2026, 08:42 WIB
Respons DPR dan KPU soal Petisi Verifikasi Ijazah Anggota Dewan
Rabu / 18-11-2026, 08:35 WIB
Peran Vital Haaland Bawa Norwegia Tembus Perempat Final UEFA Nations League
Rabu / 18-11-2026, 08:35 WIB
Nelayan Kepulauan Sangihe Ditemukan Selamat di Perairan Buol
Rabu / 18-11-2026, 08:35 WIB
Karier dan Asmara Libra Serta Scorpio dalam Zodiak 18 November
Rabu / 18-11-2026, 08:35 WIB
Baca Komik Lookism Chapter 634 Bahasa Indonesia, Jadwal Rilis dan Bocoran Kim Gap-ryong [25]
Rabu / 18-11-2026, 08:30 WIB
Kasus Bupati Kupang, Menteri HAM Jadwalkan Temui Keluarga Korban
Rabu / 18-11-2026, 08:28 WIB
Penyelamatan Badak Jawa, Pemerintah Siapkan Lokasi Konservasi Alternatif
Rabu / 18-11-2026, 08:28 WIB
Marak Gangguan Siber Melanda, Jaringan Rahasia NSA Ikut Mengalami Penurunan Sistem
Rabu / 18-11-2026, 08:28 WIB






