
DJP Hapus Sanksi Pajak 100 Persen Berdasarkan Ketentuan Baru
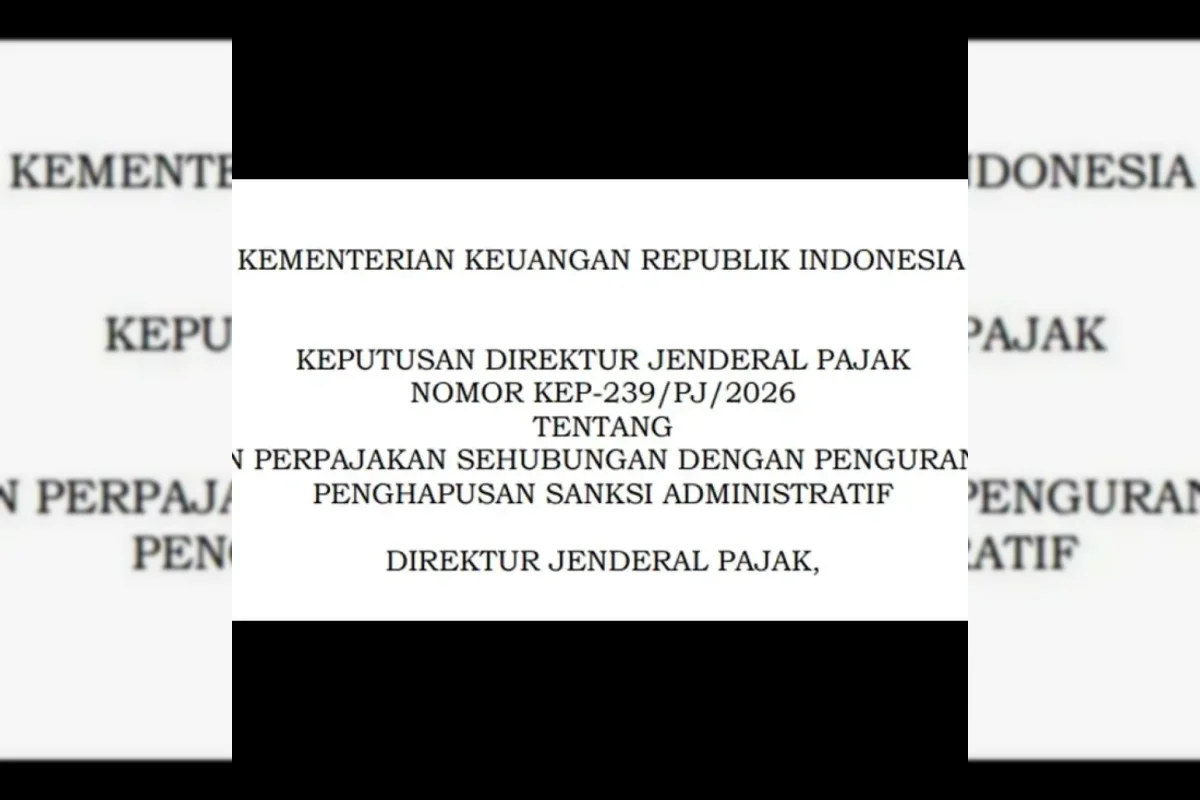
Direktorat Jenderal Pajak memberikan fasilitas pengurangan dan penghapusan sanksi administratif pajak bagi wajib pajak.
Kebijakan tersebut tertuang dalam Keputusan Dirjen Pajak Nomor KEP-239/PJ/2026 yang ditetapkan pada 8 Oktober 2026.
Aturan insentif ini berlaku untuk periode pemenuhan kewajiban perpajakan mulai 8 Oktober 2026 hingga 30 Juni 2027.
Fasilitas mencakup keterlambatan penyampaian Surat Pemberitahuan Tahunan Pajak Penghasilan hingga tahun pajak 2025.
Kebijakan ini juga meliputi SPT Masa hingga masa pajak September 2026 yang berstatus kurang bayar.
Selain itu, aturan ini mencakup pembetulan SPT secara sukarela serta keterlambatan pembayaran atau penyetoran pajak.
Langkah tersebut bertujuan untuk meningkatkan kepatuhan wajib pajak serta mendorong perekonomian nasional.
Besaran Pengurangan Sanksi Berdasarkan Waktu Penyampaian
Besaran pengurangan sanksi atas keterlambatan pelaporan ditentukan berdasarkan waktu penyampaian dokumen.
Wajib pajak yang menyampaikan SPT pada 8 Oktober hingga 31 Desember 2026 memperoleh penghapusan sanksi sebesar 100 persen.
Jika SPT disampaikan pada 1 Januari hingga 31 Maret 2027, pengurangan sanksi mencapai 50 persen.
Penyampaian pada 1 April hingga 30 Juni 2027 mendapatkan pengurangan sebesar 25 persen.
Ketentuan serupa berlaku untuk pembetulan SPT atas kemauan sendiri yang berstatus kurang bayar.
Fasilitas ini tidak diberikan secara otomatis kepada wajib pajak yang mengajukan permohonan.
Wajib pajak harus mengajukan permohonan kepada Direktur Jenderal Pajak paling lambat 1 Oktober 2028.
Pemohon wajib menyatakan bahwa mereka tidak mengajukan gugatan atau upaya hukum lainnya.

Update Terbaru
Xiaomi 18 Pro Series Bawa Kamera 200 MP Rilis Awal Desember 2026
Rabu / 18-11-2026, 04:49 WIB
Pesta gol ke gawang Belanda bawa Jerman melaju di Nations League
Rabu / 18-11-2026, 04:49 WIB
IHSG Melemah 0,3 Persen, Hendra Wardana Soroti Empat Saham Pilihan
Rabu / 18-11-2026, 04:49 WIB
Indonesia Re Benahi PPID demi Jaga Predikat Informatif
Rabu / 18-11-2026, 04:42 WIB
Anfield Jadi Saksi Persaingan Liverpool dan Manchester United
Rabu / 18-11-2026, 04:42 WIB
Campus League Biliar 2026: Mayshi dan Luthfi Rebut Dua Titel
Rabu / 18-11-2026, 04:42 WIB
Kemenangan 7-0 Brasil atas Singapura Diwarnai Aksi Vinicius Jr
Rabu / 18-11-2026, 04:42 WIB
Jadwal Mega Bollywood Paling Yahud 19 - 22 November 2026
Rabu / 18-11-2026, 04:42 WIB
Harga Emas Dunia Tertekan Dolar dan Obligasi Jelang Risalah The Fed
Rabu / 18-11-2026, 04:36 WIB
Chagee Luncurkan Seri Teh Mangga serta Kenalkan Maskot Baru Teadore
Rabu / 18-11-2026, 04:35 WIB
Kenali Jenis Kulit yang Cocok Pakai Physical Sunscreen Wardah
Rabu / 18-11-2026, 04:35 WIB
Daftar Sunscreen Tranexamic Acid Ampuh Samarkan Noda Melasma
Rabu / 18-11-2026, 04:35 WIB
Sinopsis Rocky Rani Ki Prem Kahani Mega Bollywood Paling Yahud Hari ini 18 November 2026 di ANTV
Rabu / 18-11-2026, 04:33 WIB
Keluarga Kecil Dinda Hauw dan Rey Mbayang Rayakan Ulang Tahun ke-30
Rabu / 18-11-2026, 04:28 WIB






