
Prospek Keuangan Meta Dibayangi Risiko Belanja Infrastruktur AI
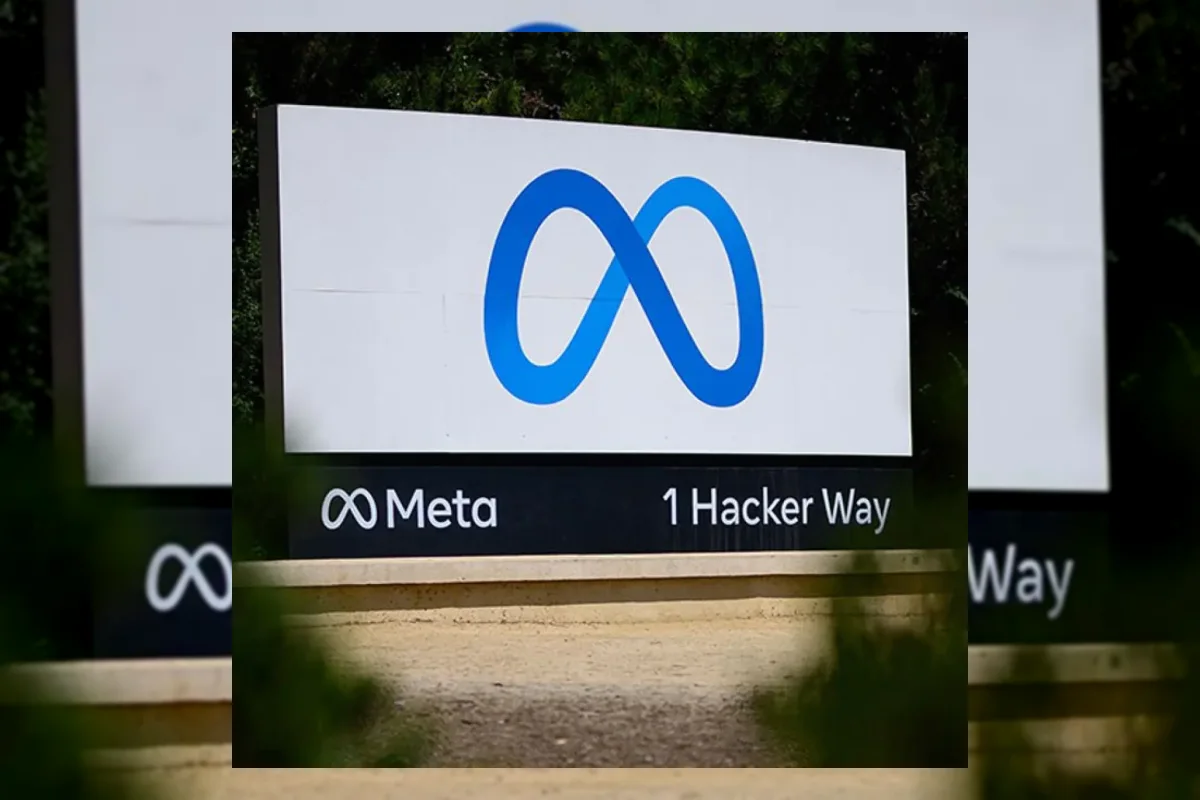
Lembaga pemeringkat S&P Global Ratings mengambil tindakan tegas terhadap kondisi keuangan Meta Platforms Inc.
Prospek kredit perusahaan tersebut diubah dari stabil menjadi negatif setelah melihat lonjakan investasi kecerdasan buatan.
Keputusan yang diumumkan pada hari Jumat ini mencerminkan meningkatnya risiko terhadap kemampuan keuangan Meta.
S&P membuka peluang penurunan peringkat kredit perusahaan dalam jangka waktu dua tahun ke depan.
Tantangan Monetisasi dan Lonjakan Utang
Pertimbangan utama dari S&P adalah peningkatan rasio utang terhadap laba perusahaan.
Besarnya pengeluaran untuk membangun infrastruktur AI dinilai belum diimbangi kepastian pendapatan.
Kemampuan Meta dalam memonetisasi investasi AI dinilai masih menghadapi tantangan dibandingkan para pesaingnya.
S&P menyoroti belum jelasnya waktu yang dibutuhkan hingga investasi tersebut menghasilkan pendapatan material.
Prospek negatif ini juga berkaitan dengan ketidakpastian durasi belanja modal dan tekanan terhadap arus kas bebas.
Belanja modal Meta diperkirakan mencapai US$140 miliar pada tahun ini dan meningkat di atas US$225 miliar pada 2027.
Rasio leverage perusahaan berpotensi melampaui 1 kali pada tahun depan dari posisi sebelumnya.
Komitmen belanja jangka panjang Meta juga tercatat melampaui US$800 miliar pada awal Oktober.
Sebagian besar komitmen tersebut ditujukan untuk kontrak sewa pusat data dan infrastruktur energi.
Meskipun demikian, Meta masih mempertahankan peringkat kredit AA- dalam kategori investasi berkualitas tinggi.
Juru bicara Meta, Kamran Mumtaz, menyatakan ketidaksetujuan perusahaan terhadap evaluasi S&P.
Meta melihat peluang produk dan bisnis yang signifikan untuk mendukung profil kredit mereka.
Chief Financial Officer Susan Li menegaskan perusahaan tetap memprioritaskan pengembangan bisnis utama dan teknologi AI.
Perusahaan tengah menyiapkan berbagai sumber pendapatan seperti model AI Muse dan agen AI personal.
Meta juga berencana memasuki bisnis layanan cloud untuk membuka sumber pendapatan tambahan.

Update Terbaru
Timnas U-17 Kunci Tiket Piala Asia 2027 Usai Gilas Afghanistan
Rabu / 18-11-2026, 03:49 WIB
Kesiapan Porprov Jabar 2026 di Bekasi Tuai Pujian dari Marciano
Rabu / 18-11-2026, 03:49 WIB
Kasus Pemerasan Imigrasi, Saksi Akui Rutin Berikan Uang Pelicin
Rabu / 18-11-2026, 03:49 WIB
Alasan Pemecatan Xabi Alonso Menurut Pengakuan Gelar Lucas Vazquez
Rabu / 18-11-2026, 03:49 WIB
Mengenal Perbedaan UMP, UMK, UMSP, dan UMSK dalam Aturan Upah Minimum
Rabu / 18-11-2026, 03:42 WIB
Rekomendasi Krim Tangan Pencerah untuk Atasi Noda Gelap di Kulit
Rabu / 18-11-2026, 03:42 WIB
Studi Ungkap Pengelolaan Hutan Adat Didominasi Elite Laki-laki
Rabu / 18-11-2026, 03:42 WIB
Casio Rilis G-Shock Ungu Transparan Kolaborasi dengan Sneaker Politics
Rabu / 18-11-2026, 03:42 WIB
Jennifer Lawrence dan Para Bintang The Hunger Games Kembali Bersama di Premiere Film Terbaru
Rabu / 18-11-2026, 03:28 WIB
Studi: Geser Jam Tidur Dua Jam Lebih Awal Turunkan Skor Depresi
Rabu / 18-11-2026, 03:28 WIB
Hamish Daud Jualan Tumbler di TikTok, Netizen Ramai Beri Dukungan
Rabu / 18-11-2026, 03:28 WIB
Kevin Feige Tetap Bangga Penampilan Kang Meski Diganti Doctor Doom
Rabu / 18-11-2026, 03:28 WIB
Pembaruan Palworld 1.1 Ditunda Karena Rilis GTA 6
Rabu / 18-11-2026, 03:21 WIB
Walton Goggins Percaya Musim Ketiga Fallout Setia pada Game Aslinya
Rabu / 18-11-2026, 03:21 WIB






