
Simulasi Hitung Pajak Penghasilan Lajang dan Berkeluarga
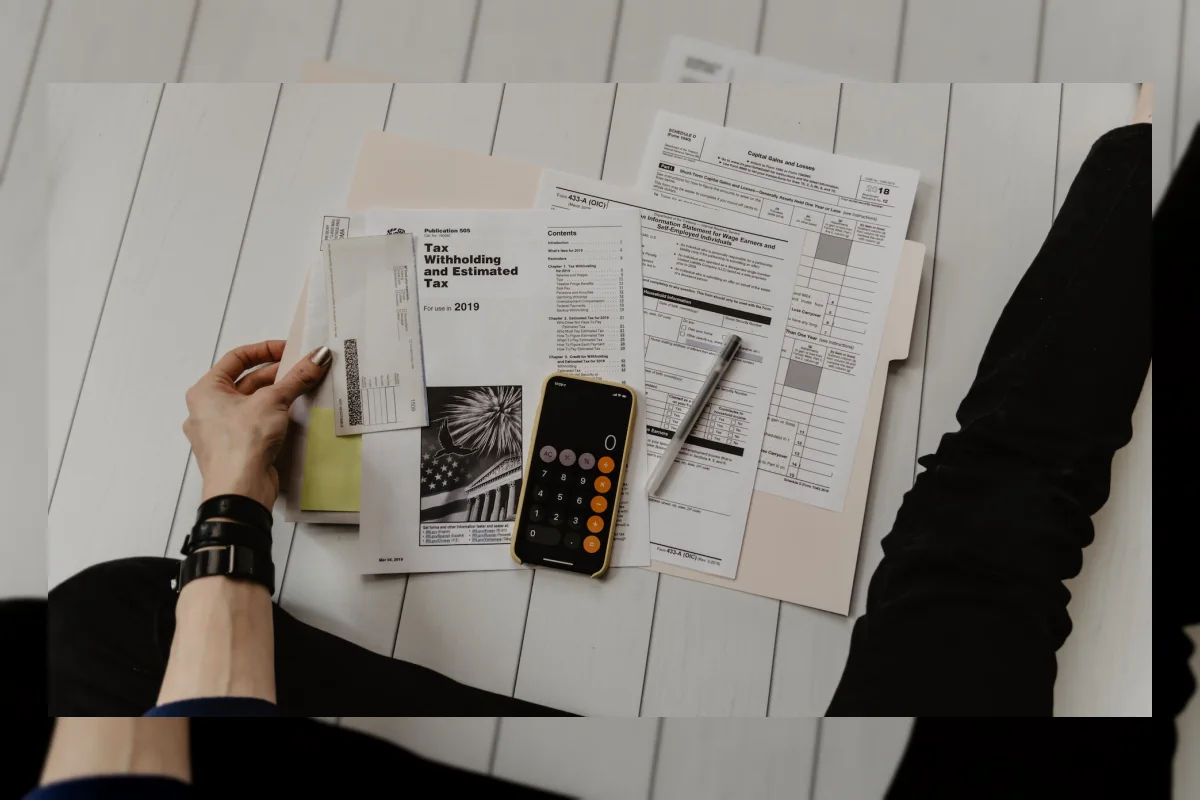
Pajak Penghasilan atau PPh merupakan kewajiban bagi setiap warga negara yang telah memiliki penghasilan tetap. Ketentuan ini mengatur berbagai bentuk penerimaan seperti gaji, upah, tunjangan, hingga honorarium.
Sebelum melakukan perhitungan, wajib pajak perlu memperhatikan sejumlah faktor penting. Komponen tersebut meliputi status wajib pajak, Penghasilan Tidak Kena Pajak (PTKP), serta jenis pendapatan yang diterima.
Simulasi Perhitungan PPh untuk Status Lajang
Marshel adalah karyawan swasta lajang dengan gaji Rp5.000.000 per bulan. Penghasilan neto tahunannya mencapai Rp60.000.000.
Karena belum menikah, ia masuk kategori TK/0 dengan PTKP Rp54.000.000.
Penghasilan Kena Pajak miliknya adalah Rp6.000.000 dengan PPh terutang sebesar Rp300.000 per tahun.
Contoh berikutnya adalah Wati yang memiliki gaji bulanan Rp5.000.000 dengan perhitungan biaya jabatan 5%. Setelah dikurangi PTKP, Wati memiliki PKP sebesar Rp3.000.000.
Pajak terutang Wati adalah Rp150.000 per tahun atau sekitar Rp12.500 per bulan.
Sementara itu, Sherin yang berpenghasilan Rp10.000.000 per bulan dikenakan PPh terutang sebesar Rp3.000.000 per tahun.
Simulasi Perhitungan PPh untuk Status Berkeluarga
Budi merupakan kepala keluarga dengan satu anak yang bekerja di Jakarta.
Penghasilan brutonya senilai Rp100.000.000 dengan iuran pensiun dan tunjangan hari tua Rp2.000.000 per bulan.
Total PTKP Budi untuk kategori pribadi, istri, dan satu anak adalah Rp63.000.000.
Dengan Penghasilan Kena Pajak sebesar Rp35.000.000, Budi wajib membayar PPh 5% senilai Rp1.750.000 dalam setahun.
Update Terbaru
Jennifer Lawrence dan Para Bintang The Hunger Games Kembali Bersama di Premiere Film Terbaru
Rabu / 18-11-2026, 03:28 WIB
Studi: Geser Jam Tidur Dua Jam Lebih Awal Turunkan Skor Depresi
Rabu / 18-11-2026, 03:28 WIB
Hamish Daud Jualan Tumbler di TikTok, Netizen Ramai Beri Dukungan
Rabu / 18-11-2026, 03:28 WIB
Kevin Feige Tetap Bangga Penampilan Kang Meski Diganti Doctor Doom
Rabu / 18-11-2026, 03:28 WIB
Pembaruan Palworld 1.1 Ditunda Karena Rilis GTA 6
Rabu / 18-11-2026, 03:21 WIB
Walton Goggins Percaya Musim Ketiga Fallout Setia pada Game Aslinya
Rabu / 18-11-2026, 03:21 WIB
Anime Crusaders X Codes November 2026 dan Cara Klaim Hadiah Gems Gratis
Rabu / 18-11-2026, 03:21 WIB
MTG Nauctis Lanjutkan Tren Positif Magic Menuju Tahun 2027
Rabu / 18-11-2026, 03:21 WIB
Stok Legend of Zelda Switch 2 Edisi Spesial 40 Tahun Masih Terbatas
Rabu / 18-11-2026, 03:14 WIB
16 Tahun Lalu Robert Pattinson Sebut Dirinya Akan Buruk Jadi James Bond
Rabu / 18-11-2026, 03:14 WIB
GTA 6 Mendekati Rilis, Pendapatan Penjualan Rockstar Tembus Rp 23 Triliun
Rabu / 18-11-2026, 03:14 WIB
GTA 6 Sebenarnya Bisa Rilis Lebih Cepat Menurut Pimpinan Rockstar
Rabu / 18-11-2026, 03:14 WIB
The Batman 2 Tertunda Membuat Robert Pattinson Terlepas dari Kontrak Film Ketiga
Rabu / 18-11-2026, 03:07 WIB
Scarlet Witch Layak Dapatkan Film Sendiri Setelah Kembalinya Wanda di Doomsday
Rabu / 18-11-2026, 03:07 WIB






