
Bangkit dari Tren Lemah, Kredit Properti Tumbuh 4,33 Persen
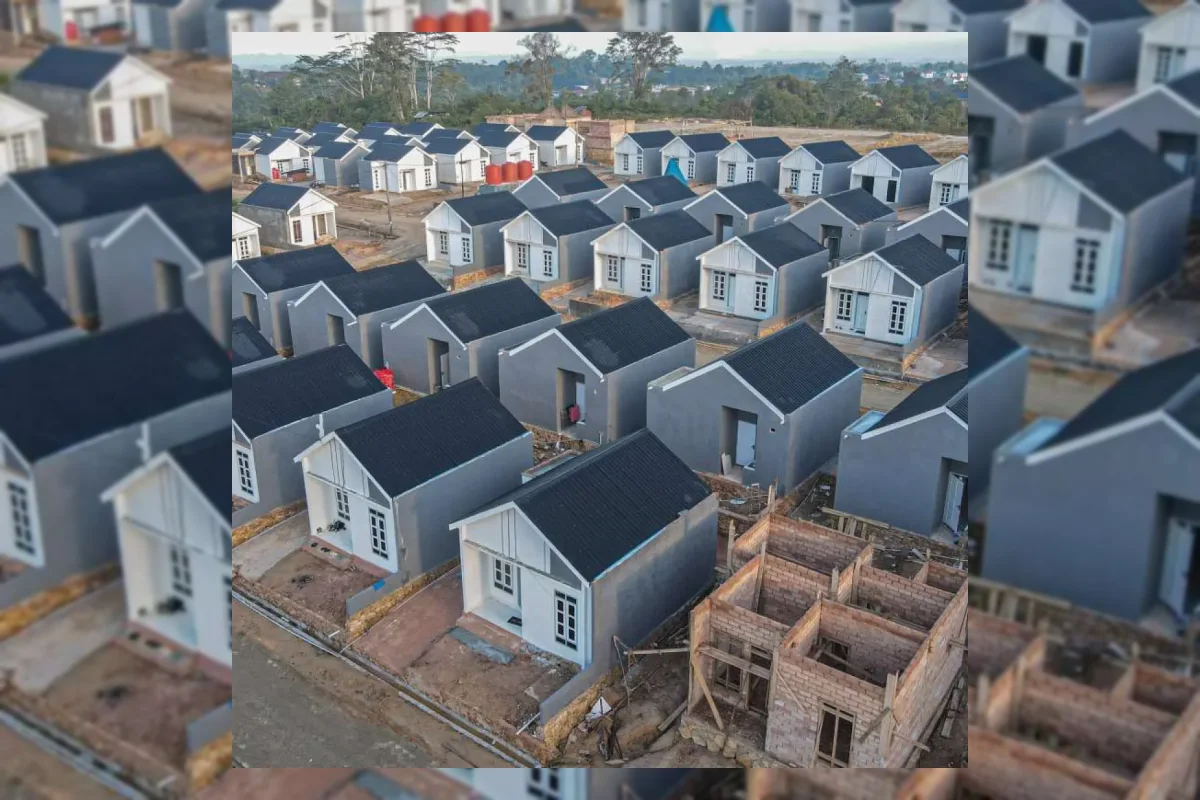
Rasio kredit bermasalah rumah tapak bertahan pada 3,33%, sementara rumah susun meningkat menjadi 3,30%.
Segmen ruko dan rukan mencatat perbaikan kualitas kredit meskipun masih menjadi yang tertinggi. Rasio kredit bermasalah kelompok tersebut berada di level 3,65% dibandingkan segmen properti lainnya.
Bank Indonesia juga memaparkan komposisi sumber pembiayaan pengembang properti residensial selama triwulan III-2026. Dana internal perusahaan menjadi sumber utama dengan kontribusi 73,94% dari keseluruhan kebutuhan.
Pengembang memanfaatkan pinjaman perbankan dengan porsi 17,98% dari total kebutuhan pembiayaan. Pembayaran dari konsumen menyumbang 8,08% terhadap total kebutuhan pembiayaan pembangunan properti residensial.
Kredit pemilikan rumah tetap menjadi metode pembayaran paling dominan dalam transaksi rumah di pasar primer. Pembelian menggunakan kredit pemilikan rumah mencapai 70,68% dari keseluruhan skema transaksi.
Skema pembayaran tunai bertahap menempati posisi berikutnya dengan kontribusi sebesar 20,96%.
Pembelian secara tunai memiliki porsi 8,37% dari total transaksi rumah di pasar primer pada triwulan III-2026.
Update Terbaru
Pilih Mana? Ini Perbedaan Bedak Marcks Active vs Classic Terbaru
Rabu / 18-11-2026, 06:35 WIB
Aturan Pakai Serum Wardah Sesuai Kulit agar Lembap Maksimal
Rabu / 18-11-2026, 06:35 WIB
Waktu Tepat Minum Teh Hijau untuk Pencernaan Sehat
Rabu / 18-11-2026, 06:28 WIB
Jadwal Rilis RPG Maker U2U di PC Lewat Steam pada 28 Januari Mendatang
Rabu / 18-11-2026, 06:14 WIB
Pixel foldable gaming mode hilang misterius setelah sempat dirilis
Rabu / 18-11-2026, 06:14 WIB
Drama Sejarah Sword & Silence Soroti Perjuangan Negara Kecil di Antara Adidaya
Rabu / 18-11-2026, 06:14 WIB
JLR Siap Hadirkan Mobil Baru Defender Sport Versi Listrik Tahun Depan
Rabu / 18-11-2026, 06:14 WIB
Absennya Jakmania Disayangkan STY, Sanksi PSSI Jadi Pelajaran
Rabu / 18-11-2026, 06:07 WIB
Drama 5 Gol di Copenhagen, Norwegia Amankan Tiket Perempat Final
Rabu / 18-11-2026, 06:07 WIB
Bioskop Indonesia Siap Tayangkan Film Peraih Palme d'Or Fjord
Rabu / 18-11-2026, 06:07 WIB
Walhi Kalbar Laporkan Sebelas Perusahaan Terkait Karhutla 2026
Rabu / 18-11-2026, 06:07 WIB
Bakom RI dan Polri Bersatu Petakan Narasi Negatif di Ruang Digital
Rabu / 18-11-2026, 06:00 WIB






