
BI Catat Pengguna QRIS Lampaui 70 Juta serta 49 Juta Merchant
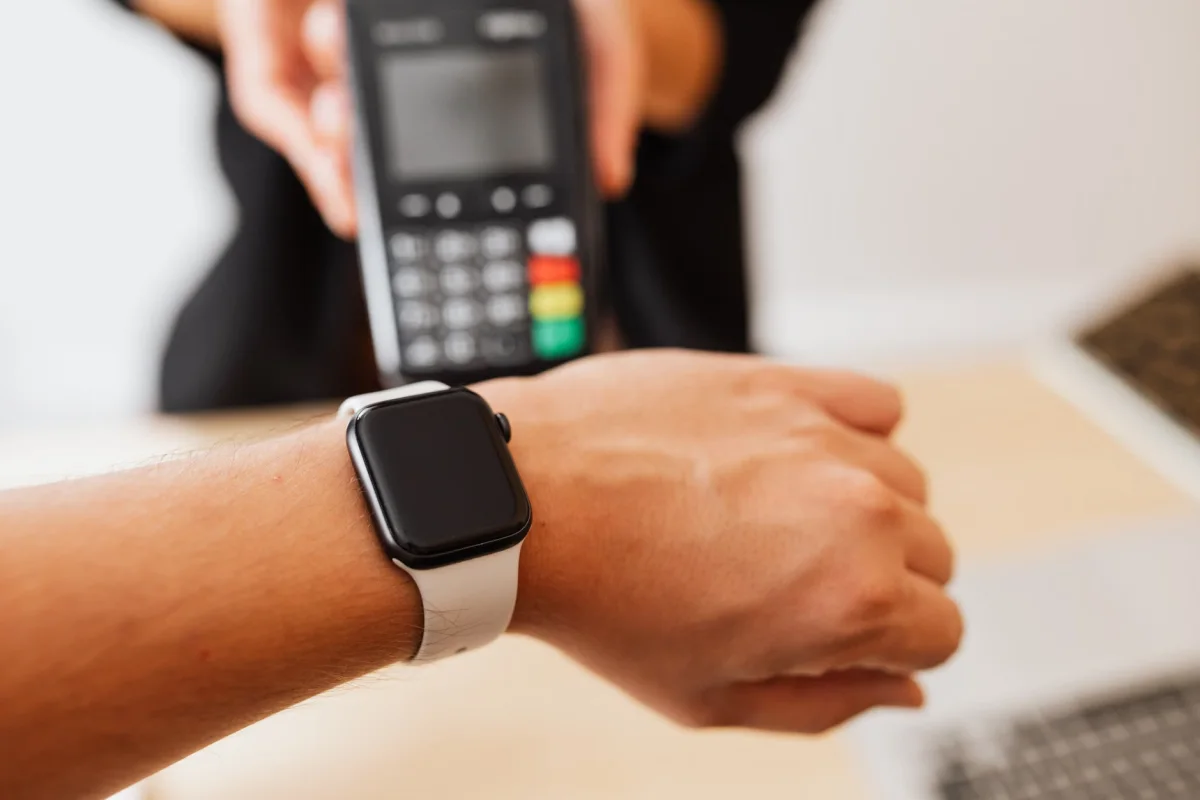
Bank Indonesia mencatat jumlah pengguna Quick Response Code Indonesian Standard telah menembus lebih dari 70 juta orang.
Pencapaian tersebut berhasil diraih hingga periode kuartal III 2026.
Sementara itu, jumlah merchant yang menerima pembayaran digital ini telah mencapai sekitar 49 juta.
Deputi Gubernur Bank Indonesia Filianingsih Hendarta menyampaikan bahwa perluasan penggunaan tersebut menunjukkan transaksi digital semakin menjadi bagian dari aktivitas harian masyarakat.
Perkembangan ini mencakup berbagai kelompok umur mulai dari generasi muda hingga kelompok lanjut usia.
Pernyataan tersebut disampaikan oleh Filianingsih dalam sebuah acara di Jakarta.
Digitalisasi sistem pembayaran saat ini sudah merambah beragam aktivitas ekonomi warga.
Aktivitas tersebut meliputi pusat perbelanjaan di kota besar maupun kecil, pedagang kaki lima, hingga pasar tradisional.
Bahkan, penggunaan layanan pembayaran digital ini juga menjangkau masyarakat di wilayah Baduy Dalam.
Kondisi itu membuktikan bahwa pembayaran non-tunai semakin dekat dengan kehidupan sehari-hari di berbagai daerah.
Perluasan akses ini turut merangkul pelaku usaha mikro, kecil, dan menengah serta masyarakat perdesaan.
Namun, Bank Indonesia mengingatkan bahwa inklusi digital yang meluas wajib diimbangi penguatan perlindungan konsumen.
Peningkatan jumlah pengguna layanan digital juga menuntut antisipasi terhadap risiko penipuan serta kejahatan siber.
Kepercayaan publik dinilai sebagai fondasi utama untuk menjaga kelangsungan sistem pembayaran digital.
Pengalaman transaksi yang aman menjadi faktor krusial agar masyarakat tetap bersedia memakai layanan tersebut.
Studi terhadap pelaku usaha kecil menunjukkan bahwa persepsi risiko dapat menurunkan niat masyarakat bertransaksi digital.
Berbagai bentuk hadiah atau cashback dinilai tidak cukup mengembalikan kepercayaan konsumen yang telanjur rusak.
Oleh sebab itu, perlindungan konsumen harus menjadi bagian integral dari setiap inovasi sistem pembayaran.
Penyelenggara layanan tidak boleh hanya berfokus mengembangkan produk tanpa memastikan keamanan penggunanya.
Penguatan perlindungan ini mencakup pengaturan, pengawasan, serta praktik operasional yang andal.
Masyarakat juga diajak menerapkan prinsip kewaspadaan tinggi ketika menerima pemberitahuan transaksi yang mencurigakan.


Update Terbaru
Fasilitas LNG Woodfibre di Kanada Terima Suntikan Dana US$ 140 Juta
Rabu / 18-11-2026, 10:07 WIB
Kesenjangan ruang kelas ungkap PR besar mutu pendidikan
Rabu / 18-11-2026, 10:07 WIB
Pelemahan Harga Emas Antam Hari Ini Beserta Daftar Ukurannya
Rabu / 18-11-2026, 10:07 WIB
Rencana Pertemuan Puncak Putin, Xi, dan Trump di Sela KTT APEC
Rabu / 18-11-2026, 10:07 WIB
Harga dan Spesifikasi Infinix Smart 20 vs Smart 20e, Pilih RAM 6GB atau Baterai Lebih Besar?
Rabu / 18-11-2026, 09:56 WIB
Anne Hathaway Dikaruniai Anak Ketiga Bersama Adam Shulman
Rabu / 18-11-2026, 09:56 WIB
HYBE Jalin Kerja Sama Strategis dengan Creative Artists Agency untuk Perluas Jangkauan Global
Rabu / 18-11-2026, 09:56 WIB
ENHYPEN Rilis Single Baru I Want You Bawa Sisi Romantis Berbeda
Rabu / 18-11-2026, 09:56 WIB
P1Harmony Raih Posisi 4 di Billboard 200 Lewat Album BLOW UP
Rabu / 18-11-2026, 09:49 WIB
Kadin dan Apindo Beri Syarat Terkait Kebijakan Dana Cadangan Pesangon
Rabu / 18-11-2026, 09:49 WIB
Dino Patti Djalal Bahas Isu Global hingga Kebijakan Trump di CNN
Rabu / 18-11-2026, 09:49 WIB
Borneo FC vs Manila Digger: Jam Tayang dan Info Siaran Langsung
Rabu / 18-11-2026, 09:49 WIB
Bali Masuk Daftar Hitam Fodor's Travel Akibat Overtourism 2027
Rabu / 18-11-2026, 09:42 WIB
Skin Barrier Rusak Bisa Dipulihkan Pakai 5 Bahan Skincare Ini
Rabu / 18-11-2026, 09:42 WIB






