
Saham BRMS Disasar Target Rp500 Berkat Lonjakan Produksi Emas
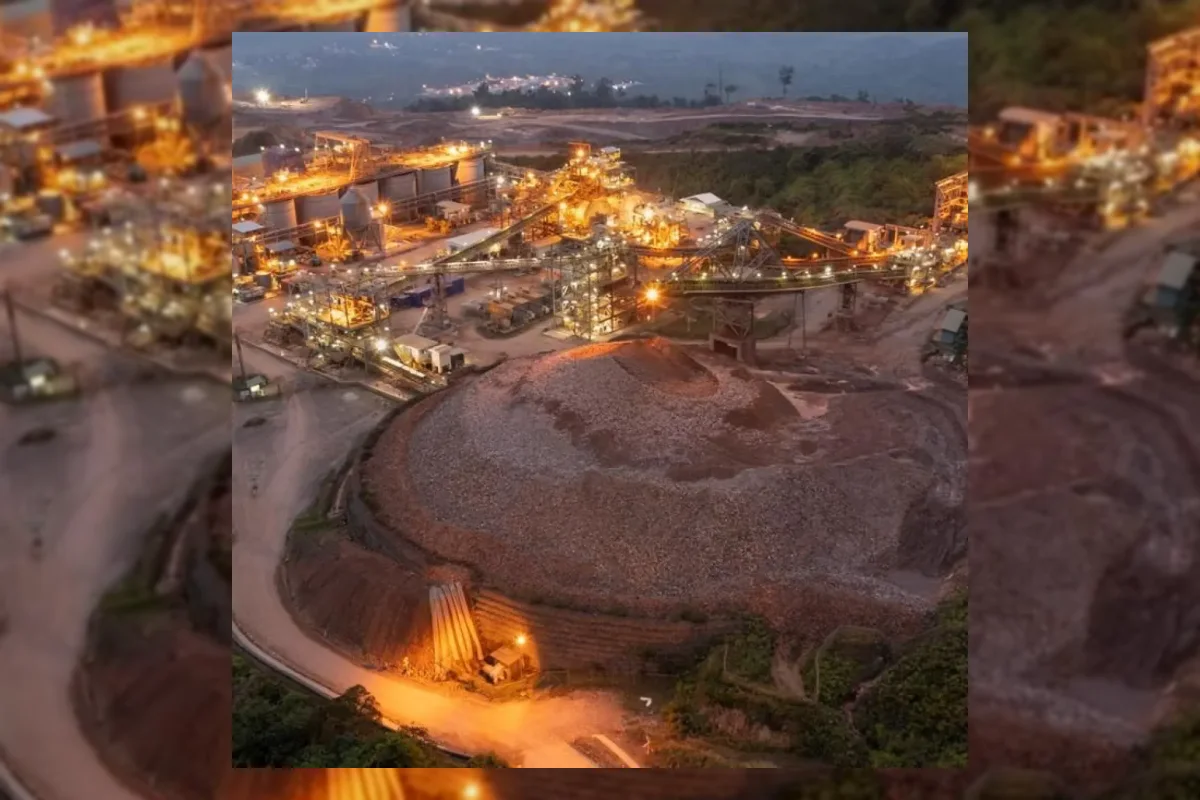
Pendapatan kumulatif BRMS tercatat US$ 167,6 juta atau turun 8,7% dibandingkan periode yang sama tahun sebelumnya.
Laba bersih selama periode sembilan bulan tersebut juga merosot 36,9% menjadi US$ 23,9 juta.
Faktor utama yang memengaruhi penurunan adalah peningkatan beban pembiayaan perusahaan menjadi US$ 20,4 juta.
Beban pembiayaan itu meningkat dari US$ 9,4 juta pada periode yang sama pada tahun sebelumnya.
Samuel Sekuritas menempatkan pemulihan aktivitas penambangan terbuka di Poboya sebagai salah satu katalis utama pertumbuhan.
Area tambang tersebut memiliki kadar emas tinggi sehingga mampu mendongkrak produksi dan volume penjualan secara konsisten.
Selain pemulihan produksi, BRMS merencanakan peningkatan kapasitas pengolahan dari 500 ton menjadi 2.000 ton per hari.
Rencana peningkatan kapasitas pengolahan bijih tersebut ditargetkan mulai berjalan pada awal tahun 2027.
Perseroan juga memiliki potensi untuk mengumumkan sumber daya tembaga di Gorontalo pada semester II-2027.
Namun di sisi lain, peningkatan total utang menjadi salah satu catatan penting dalam prospek keuangan perusahaan.
Berdasarkan riset sekuritas, utang BRMS mencapai US$ 307 juta atau meningkat dari posisi US$ 191 juta pada Desember 2025.
Risiko kelebihan pasokan emas juga menjadi faktor eksternal yang perlu diperhatikan dalam perkembangan bisnis perseroan.
Kondisi tersebut berpotensi memengaruhi prospek perusahaan di tengah rencana ekspansi peningkatan kapasitas produksi.
Untuk valuasi saham, Samuel Sekuritas menetapkan target harga BRMS sebesar Rp 500 menggunakan metode sum of the parts.
Metode valuasi ini menghitung nilai perusahaan berdasarkan gabungan nilai dari masing-masing aset atau segmen bisnis.
Jika dibandingkan dengan harga terakhir di level Rp 348, target tersebut menunjukkan potensi kenaikan sebesar 43,6%.

Update Terbaru
Penguatan Sektor Asuransi Dijalankan OJK Lewat Lima Pilar Strategis
Rabu / 18-11-2026, 05:49 WIB
Persiapan Pindah Karier ke Bidang HR Tanpa Latar Psikologi
Rabu / 18-11-2026, 05:49 WIB
Nilai Tukar Rupiah Rebound Mengakhiri Perdagangan di Rp18.256
Rabu / 18-11-2026, 05:49 WIB
Lonjakan Harga Minyak Dunia Dipicu Ketegangan AS dan Iran
Rabu / 18-11-2026, 05:49 WIB
Pasar Saham Wall Street Melemah Diikuti Koreksi Sektor Teknologi
Rabu / 18-11-2026, 05:42 WIB
Nvidia Hadapi Penyelidikan SEC Akibat Dugaan Penyesatan Informasi Investor
Rabu / 18-11-2026, 05:42 WIB
Faktor Suku Bunga BI Bikin Laju IHSG Cenderung Terbatas Hari Ini
Rabu / 18-11-2026, 05:42 WIB
Bedak Padat yang Bagus Merek Apa? Kenali Deretan Produk Lokal Ini
Rabu / 18-11-2026, 05:35 WIB
Komparasi Asics Metaspeed Sky Tokyo vs Paris, Sepatu Karbon Andalan Pelari
Rabu / 18-11-2026, 05:35 WIB
Pilih Mana: Kahf atau Garnier Men untuk Kulit Wajah Berminyak
Rabu / 18-11-2026, 05:35 WIB
Casio Mudman GDG-B100 Resmi Meluncur di AS Bawa Fitur Bluetooth
Rabu / 18-11-2026, 05:35 WIB
Nonton Drakor What a Boss Wants Episode 3-4 Sub Indo di TVN bukan LK21: Lee Eun Chae di Medan Perang Kantor
Rabu / 18-11-2026, 05:33 WIB
Ramalan Zodiak 18 November: Cancer Jaga Sikap, Leo Jemput Peluang Emas
Rabu / 18-11-2026, 05:21 WIB






