
Rekomendasi dan Target Saham BRMS Terbaru Usai Dipangkas Mirae Asset
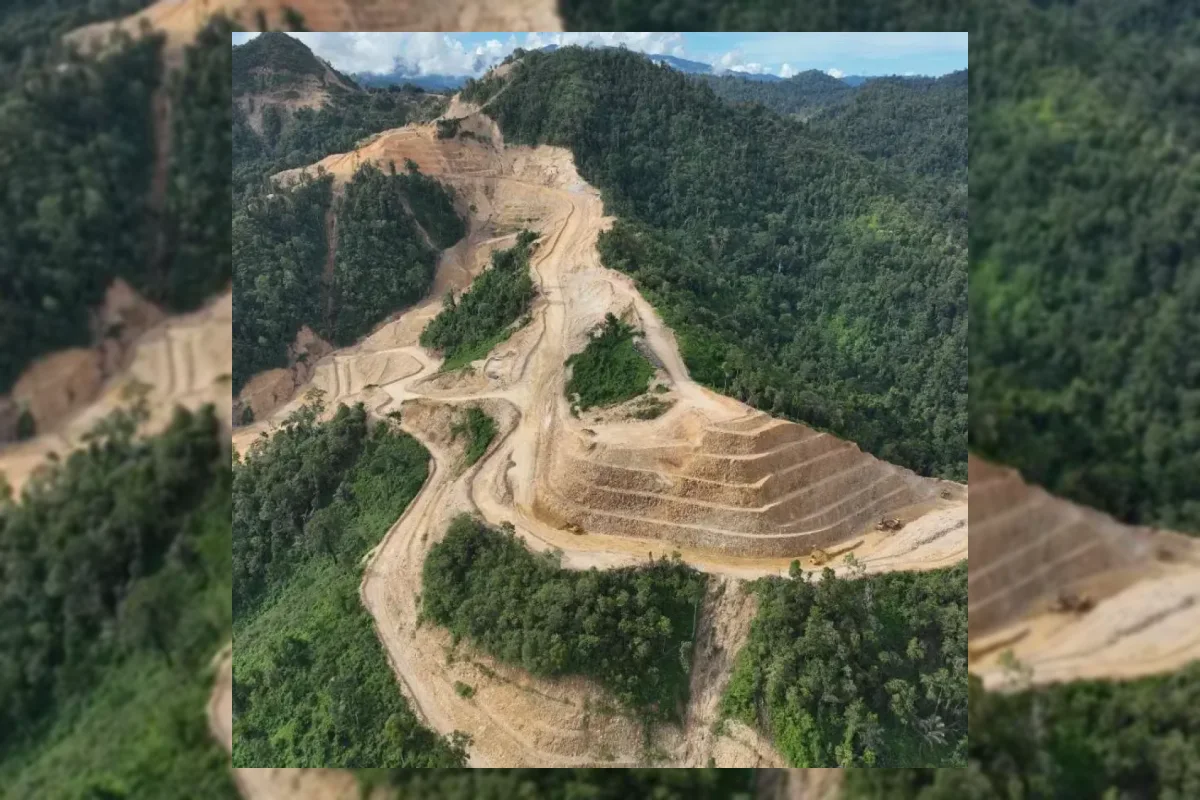
Mirae Asset Pangkas Target Saham BRMS Menjadi Rp310 setelah mempertimbangkan berbagai risiko operasional dan pendanaan.
Analis Mirae Asset Sekuritas, Fauzan Luthfi Djamal, mengubah rekomendasi saham tersebut dari buy menjadi hold.
Faktor Valuasi dan Kinerja Keuangan
Pemangkasan target harga tersebut mencapai 59,2% dari sebelumnya Rp760 karena harga saham dianggap mendekati nilai wajar.
Perubahan metode valuasi proyek jangka panjang turut mencerminkan pandangan risiko yang lebih tinggi terhadap Indonesia.
Kinerja sembilan bulan pertama 2026 menunjukkan tekanan dengan laba bersih tercatat US$23,9 juta.
Perolehan laba bersih tersebut mengalami penurunan 37% secara tahunan dari periode sebelumnya.
Beban keuangan perusahaan meningkat 115% dan beban operasional naik 39% secara tahunan.
Kondisi tersebut membuat margin laba bersih sembilan bulan 2026 turun menjadi 14,3%.
Proyeksi Produksi dan Risiko Pendanaan
Produksi emas BRMS diperkirakan mencapai 79.000 ons troi pada 2027 dan naik menjadi 108.700 ons troi pada 2028.
Pertumbuhan produksi ini didukung ekspansi kapasitas CIL Plant 1 serta penggunaan bijih dari tambang bawah tanah.
Kebutuhan modal menjadi perhatian karena perusahaan memerlukan belanja modal sekitar US$1,2 miliar.
Sebagian besar kebutuhan pendanaan tersebut hingga kini belum memiliki kepastian.
Evaluasi indeks MSCI pada 12 November 2026 juga menjadi risiko lain yang diawasi oleh analis.
Update Terbaru
Xiaomi 18 Pro Series Bawa Kamera 200 MP Rilis Awal Desember 2026
Rabu / 18-11-2026, 04:49 WIB
Pesta gol ke gawang Belanda bawa Jerman melaju di Nations League
Rabu / 18-11-2026, 04:49 WIB
IHSG Melemah 0,3 Persen, Hendra Wardana Soroti Empat Saham Pilihan
Rabu / 18-11-2026, 04:49 WIB
Indonesia Re Benahi PPID demi Jaga Predikat Informatif
Rabu / 18-11-2026, 04:42 WIB
Anfield Jadi Saksi Persaingan Liverpool dan Manchester United
Rabu / 18-11-2026, 04:42 WIB
Campus League Biliar 2026: Mayshi dan Luthfi Rebut Dua Titel
Rabu / 18-11-2026, 04:42 WIB
Kemenangan 7-0 Brasil atas Singapura Diwarnai Aksi Vinicius Jr
Rabu / 18-11-2026, 04:42 WIB
Jadwal Mega Bollywood Paling Yahud 19 - 22 November 2026
Rabu / 18-11-2026, 04:42 WIB
Harga Emas Dunia Tertekan Dolar dan Obligasi Jelang Risalah The Fed
Rabu / 18-11-2026, 04:36 WIB
Chagee Luncurkan Seri Teh Mangga serta Kenalkan Maskot Baru Teadore
Rabu / 18-11-2026, 04:35 WIB
Kenali Jenis Kulit yang Cocok Pakai Physical Sunscreen Wardah
Rabu / 18-11-2026, 04:35 WIB
Daftar Sunscreen Tranexamic Acid Ampuh Samarkan Noda Melasma
Rabu / 18-11-2026, 04:35 WIB
Sinopsis Rocky Rani Ki Prem Kahani Mega Bollywood Paling Yahud Hari ini 18 November 2026 di ANTV
Rabu / 18-11-2026, 04:33 WIB
Keluarga Kecil Dinda Hauw dan Rey Mbayang Rayakan Ulang Tahun ke-30
Rabu / 18-11-2026, 04:28 WIB






