
Risiko Penurunan Dana Murah BPD Akibat Wacana Payroll PNS Baru
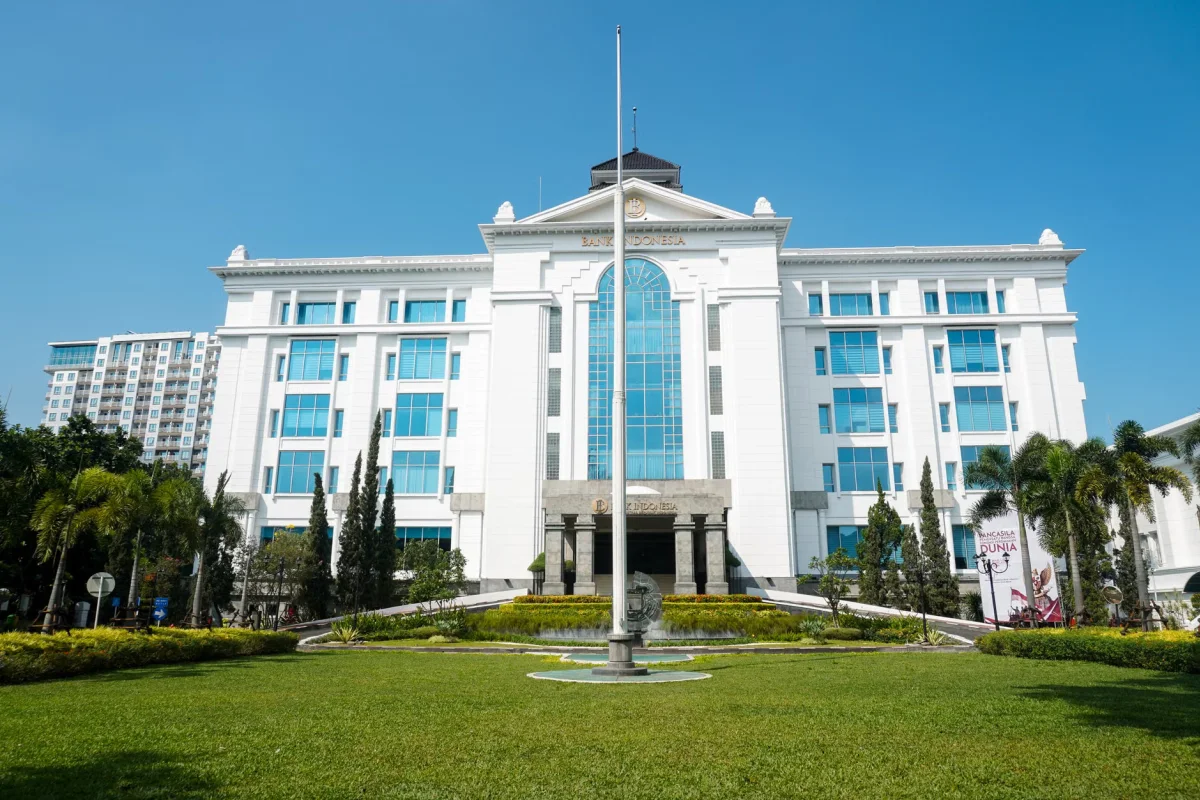
Rizal juga melihat ada ancaman PHK massal pegawai bank daerah, meskipun tidak dalam waktu seketika.
Risiko pemutusan hubungan kerja bisa terjadi dalam jangka menengah jika kinerja bank daerah terganggu.
Tekanan efisiensi BPD akan meningkat jika DPK, transaksi, dan kredit turun secara struktural.
Pandangan Bank Permata dan Kondisi BPD
Kepala Ekonom Bank Permata Josua Pardede juga tidak melihat adanya urgensi dari kebijakan pemindahan tersebut.
Ia menilai pemerintah seharusnya menunjukkan terlebih dahulu persoalan yang ingin diselesaikan sebelum melakukan perubahan besar.
Persoalan itu meliputi kegagalan pembayaran gaji, biaya transaksi tinggi, kelemahan pengawasan, atau masalah teknologi.
Josua menyebut pemindahan secara seragam berisiko menciptakan biaya ekonomi yang lebih besar daripada manfaat administratifnya.
Ia mengingatkan BPD saat ini tengah menghadapi berbagai tantangan berat.
Pertumbuhan kredit BPD pada Juni 2026 tercatat hanya 2,03 persen secara tahunan.
Angka tersebut jauh tertinggal dari rata-rata industri perbankan nasional sebesar 12,67 persen.
Pertumbuhan kredit bank BUMN bahkan menyentuh angka 16,54 persen.
Rasio kredit bermasalah atau Non-Performing Loan BPD juga merangkak naik dari 3,26 persen menjadi 3,37 persen.
Artinya, melakukan guncangan terhadap sumber pendanaan BPD saat kemampuan ekspansi kreditnya lemah bukanlah waktu ideal.
Pemindahan gaji daerah ke bank negara ini bisa berdampak buruk bagi ekonomi daerah dan UMKM.
Jika dana murah BPD berkurang dan biaya pembiayaan meningkat, bank harus menaikkan harga kredit.
BPD juga harus menjadi lebih selektif dalam menyalurkan kredit kepada masyarakat.
Pihak yang paling mudah terkena pengetatan adalah UMKM dan pelaku ekonomi lokal.
Kontraktor daerah, usaha perdagangan, serta pertanian memiliki akses pembiayaan yang lebih terbatas.
Update Terbaru
Pilih Mana? Ini Perbedaan Bedak Marcks Active vs Classic Terbaru
Rabu / 18-11-2026, 06:35 WIB
Aturan Pakai Serum Wardah Sesuai Kulit agar Lembap Maksimal
Rabu / 18-11-2026, 06:35 WIB
Waktu Tepat Minum Teh Hijau untuk Pencernaan Sehat
Rabu / 18-11-2026, 06:28 WIB
Jadwal Rilis RPG Maker U2U di PC Lewat Steam pada 28 Januari Mendatang
Rabu / 18-11-2026, 06:14 WIB
Pixel foldable gaming mode hilang misterius setelah sempat dirilis
Rabu / 18-11-2026, 06:14 WIB
Drama Sejarah Sword & Silence Soroti Perjuangan Negara Kecil di Antara Adidaya
Rabu / 18-11-2026, 06:14 WIB
JLR Siap Hadirkan Mobil Baru Defender Sport Versi Listrik Tahun Depan
Rabu / 18-11-2026, 06:14 WIB
Absennya Jakmania Disayangkan STY, Sanksi PSSI Jadi Pelajaran
Rabu / 18-11-2026, 06:07 WIB
Drama 5 Gol di Copenhagen, Norwegia Amankan Tiket Perempat Final
Rabu / 18-11-2026, 06:07 WIB
Bioskop Indonesia Siap Tayangkan Film Peraih Palme d'Or Fjord
Rabu / 18-11-2026, 06:07 WIB
Walhi Kalbar Laporkan Sebelas Perusahaan Terkait Karhutla 2026
Rabu / 18-11-2026, 06:07 WIB
Bakom RI dan Polri Bersatu Petakan Narasi Negatif di Ruang Digital
Rabu / 18-11-2026, 06:00 WIB
Norwegia Amankan Tiket Terakhir, Ini Daftar 8 Tim Perempat Final UEFA Nations League
Rabu / 18-11-2026, 06:00 WIB






