
Beban Keuangan Emiten Padat Karya Tertekan Aturan Pesangon 2027
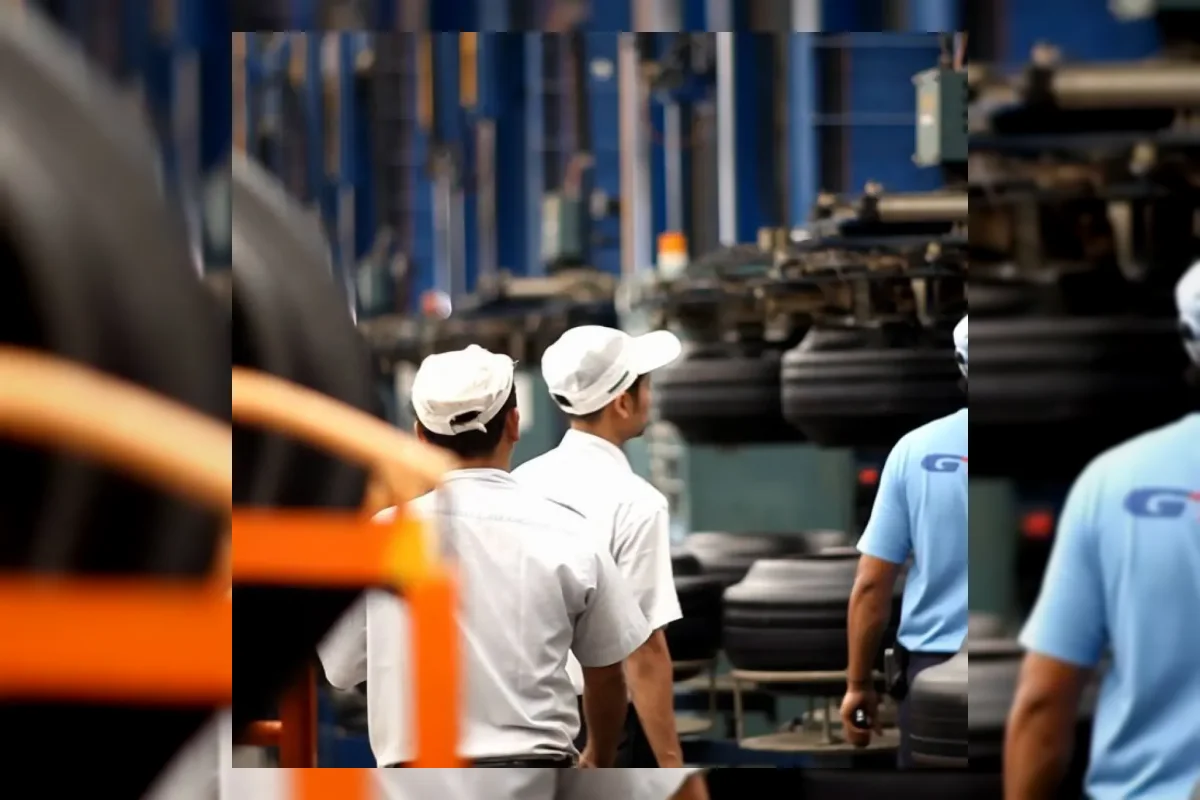
Penerapan kewajiban pembentukan dana cadangan pesangon paling lambat 2027 berpotensi memengaruhi kondisi keuangan perusahaan padat karya.
Dua emiten yang menjadi perhatian khusus adalah PT Gajah Tunggal Tbk dan PT Pan Brothers Tbk karena karakteristik risiko yang berbeda.
Ketentuan Dana Cadangan Pesangon
Ketentuan pembentukan dana cadangan pesangon tercantum dalam Pasal 253 Undang-Undang 27 Tahun 2026 tentang Perlindungan Ketenagakerjaan.
Regulasi tersebut mengharuskan pengusaha menyediakan dana khusus untuk membayar hak pekerja apabila terjadi pemutusan hubungan kerja.
Pengelolaan dana nantinya akan dilakukan oleh lembaga pemerintah yang berwenang.
Namun, usaha mikro dan kecil memperoleh pengecualian dari ketentuan wajib tersebut.
Undang-undang ini telah diundangkan pada 28 Oktober 2026.
Mekanisme pelaksanaannya masih menunggu Peraturan Pemerintah dengan tenggat penerapan paling lambat 28 Oktober 2027.
Perubahan penting terletak pada waktu penyediaan dana yang harus disiapkan perusahaan lebih awal.
Bagi perusahaan, mekanisme penyetoran berkala berpotensi mengubah pengaturan penggunaan kas operasional.
Sebagian dana yang sebelumnya mendukung kegiatan usaha kini mungkin perlu dialokasikan untuk memenuhi kewajiban pekerja.
Investor perlu membedakan liabilitas imbalan pascakerja dengan uang tunai yang benar-benar tersedia.
Beban Keuangan Emiten Padat Karya
PT Gajah Tunggal Tbk mencatat liabilitas imbalan pascakerja sebesar Rp 1,86 triliun per Juni 2026.
Nilai tersebut mencapai 16,9% dari ekuitas dan 47,5% dari kapitalisasi pasar perusahaan.
Meskipun memiliki kewajiban besar, kinerja operasional GJTL masih memperlihatkan perkembangan positif.
Perusahaan berhasil membukukan laba bersih sekitar Rp 965 miliar selama sembilan bulan pertama 2026.
Pencapaian keuntungan tersebut meningkat 22,2% secara tahunan.
Sementara itu, tantangan PT Pan Brothers Tbk lebih berkaitan dengan ketersediaan dana.
Per Juni 2026, perusahaan memiliki sekitar 23.762 karyawan dengan saldo kas tercatat sebesar US$ 7,63 juta.
PBRX membukukan rugi periode berjalan sekitar US$ 5,19 juta pada semester I-2026.
Jumlah pekerja yang besar berhubungan dengan potensi kebutuhan pemenuhan hak pascakerja.
Kondisi likuiditas yang perlu dicermati membuat ruang keuangan PBRX berpotensi menghadapi tekanan.

Update Terbaru
Fujifilm Indonesia Luncurkan Proyektor Laser 4K Berteknologi 360 Derajat
Jumat / 20-11-2026, 09:28 WIB
Cara Pindah Riwayat WhatsApp ke Android Baru Tanpa Cadangan Google
Jumat / 20-11-2026, 09:28 WIB
Faktor Penyebab Rezeki Seret Berdasarkan Feng Shui
Jumat / 20-11-2026, 09:28 WIB
Capaian baru industri aviasi China lewat uji terbang pesawat listrik
Jumat / 20-11-2026, 09:28 WIB
SUV Denza B5 Sukses Tarik Pesawat 180 Ton Berbekal Suspensi Hidrolik
Jumat / 20-11-2026, 09:21 WIB
Inovasi Pembelajaran Didorong Lewat Xinwei AI Institute Indonesia
Jumat / 20-11-2026, 09:21 WIB
Agenda APEC 2026: Prabowo dan Putin Gelar Pertemuan Empat Mata
Jumat / 20-11-2026, 09:21 WIB
Pengawasan MBG Diperketat, Badan Gizi Nasional Evaluasi Dapur
Jumat / 20-11-2026, 09:14 WIB
IHSG Turun 1,02% ke Level 5.194,14 di Tengah Aksi Jual Asing
Jumat / 20-11-2026, 09:14 WIB
Polda NTT Usut Kasus Asusila Bupati Kupang dan Pejabat Dinonaktifkan
Jumat / 20-11-2026, 09:14 WIB
Total Dividen Interim BCA 2026 Naik 45 Persen Jadi Rp80
Jumat / 20-11-2026, 09:14 WIB
Sentimen Wall Street dan Rupiah Bikin IHSG Berpotensi Melemah
Jumat / 20-11-2026, 09:07 WIB
Saham harian wajib dianalisis lewat empat indikator penting ini
Jumat / 20-11-2026, 09:07 WIB






