
Strategi Mandiri Siapkan Tabungan Hari Tua Bagi Pekerja Lepas
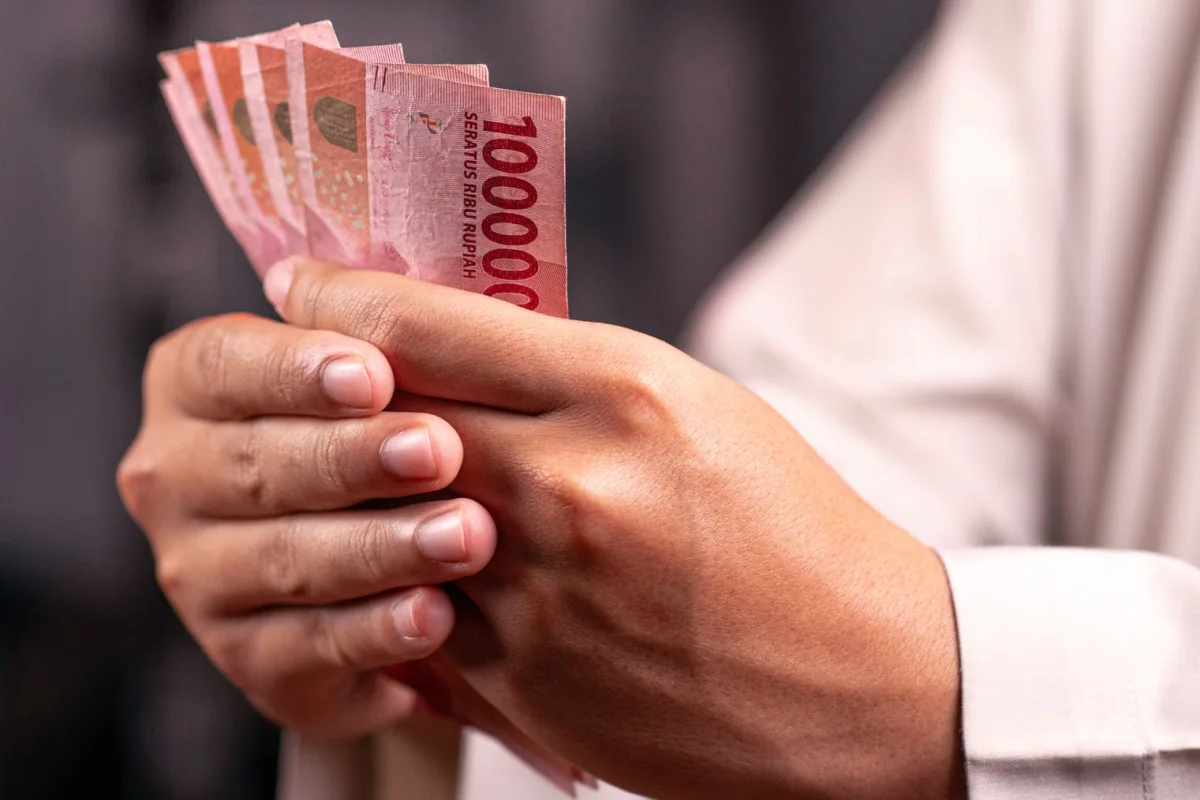
Pekerja mandiri harus membangun jaminan pensiun secara mandiri karena tidak mendapat potongan otomatis dari perusahaan.
Berikut strategi efektif kumpulkan dana pensiun dan menghitung kebutuhan finansial hari tua.
Perencana Keuangan OneShildt Financial Planning Budi Rahardjo mengungkapkan bahwa kunci utama bagi pekerja informal adalah menyisihkan dana sejak awal.
Semakin cepat memulai, semakin kecil persentase pendapatan bulanan yang perlu dialokasikan karena memiliki jangka waktu investasi yang lebih panjang.
Misalnya, apabila kita ingin mempersiapkan dana hari tua dengan gaya hidup yang sama apabila dimulai di umur 20-an dengan rencana pensiun di usia 55 mungkin cukup dengan menyisihkan sekitar 10-15 persen dari pendapatan.
Namun, akan berbeda ketika dimulai di usia 40-an yang bisa mencapai 40 persen dari pendapatan.
Budi mengingatkan pentingnya memutar dana di instrumen yang efisien secara pajak serta melengkapinya dengan dana darurat dan proteksi.
Terkait akumulasi dana yang wajib dikumpulkan, Budi menyarankan metode kalkulasi praktis bernama Rule of 4 persen.
Rumus ini menghitung target dana pensiun dengan membagi estimasi pengeluaran tahunan dengan angka 4 persen.
Sementara itu, Perencana Keuangan Mitra Rencana Edukasi Andi Nugroho menyarankan pekerja mandiri untuk mendisiplinkan diri dengan mengadaptasi skema pemotongan gaji.
Andi menyebut persentase iuran pensiun standar pada sektor formal dapat dijadikan patokan awal yang ideal bagi pekerja mandiri.
Besaran persentase tersebut dapat dialirkan secara mandiri ke instrumen khusus seperti Dana Pensiun Lembaga Keuangan maupun aset investasi lainnya.
Kita bisa mencontoh sistem yang digunakan oleh perusahaan dalam memotong gaji karyawannya untuk disisihkan masuk ke rekening BPJS hari tua, yaitu totalnya sebesar 5,7 persen per bulan atau bisa dibulatkan jadi 6 persen.
Untuk menentukan target dana hari tua, Andi membagikan pendekatan alternatif dengan menghitung selisih antara target usia pensiun dan rata-rata angka harapan hidup masyarakat Indonesia, yakni 72 tahun.
Ia mencontohkan kalkulasi bagi pekerja yang ingin pensiun di usia 56 tahun yang berarti jeda 16 tahun dengan masa masa pensiun dengan estimasi pengeluaran Rp7 juta per bulan.

Update Terbaru
Sinopsis Line of Duty di Bioskop Trans TV Hari ini 18 November 2026
Rabu / 18-11-2026, 05:18 WIB
Euro Truck Simulator 2 Pecahkan Rekor Pemain Berkat DLC Baru
Rabu / 18-11-2026, 05:14 WIB
Noa Nakada Pemain Ultraman Teo Tutup Usia pada Umur 23 Tahun
Rabu / 18-11-2026, 05:08 WIB
Seri Manga Reading Our Way to a Happy New World Berakhir pada Jilid Ketiga
Rabu / 18-11-2026, 05:08 WIB
Panduan Menghapus Informasi Pribadi dari Fitur Memori Gemini
Rabu / 18-11-2026, 05:07 WIB
Nonton Drakor Merry Berry Love Episode 7 Sub Indo di KST bukan LK21:
Rabu / 18-11-2026, 05:05 WIB
BMW i3 Tempuh 3.700 Mil Lintas Eropa, Waktu Charging di Bawah 3 Jam
Rabu / 18-11-2026, 05:00 WIB
Peluang Megawati Cs Menang, Cek Jadwal Hillstate vs SOOP Hari Ini
Rabu / 18-11-2026, 05:00 WIB
Menerapkan Disney Hug Rule untuk Kedekatan Emosional Anak
Rabu / 18-11-2026, 05:00 WIB
Catatan Spesial Menanti Marc Marquez di Sprint Portugal
Rabu / 18-11-2026, 05:00 WIB
Tanggapan Tegas Trump Mengenai Rencana Serangan Bom Kotor Iran
Rabu / 18-11-2026, 04:57 WIB






