
Potensi Dividen 6,4 Persen, Saham PTBA Raih Target Harga Baru
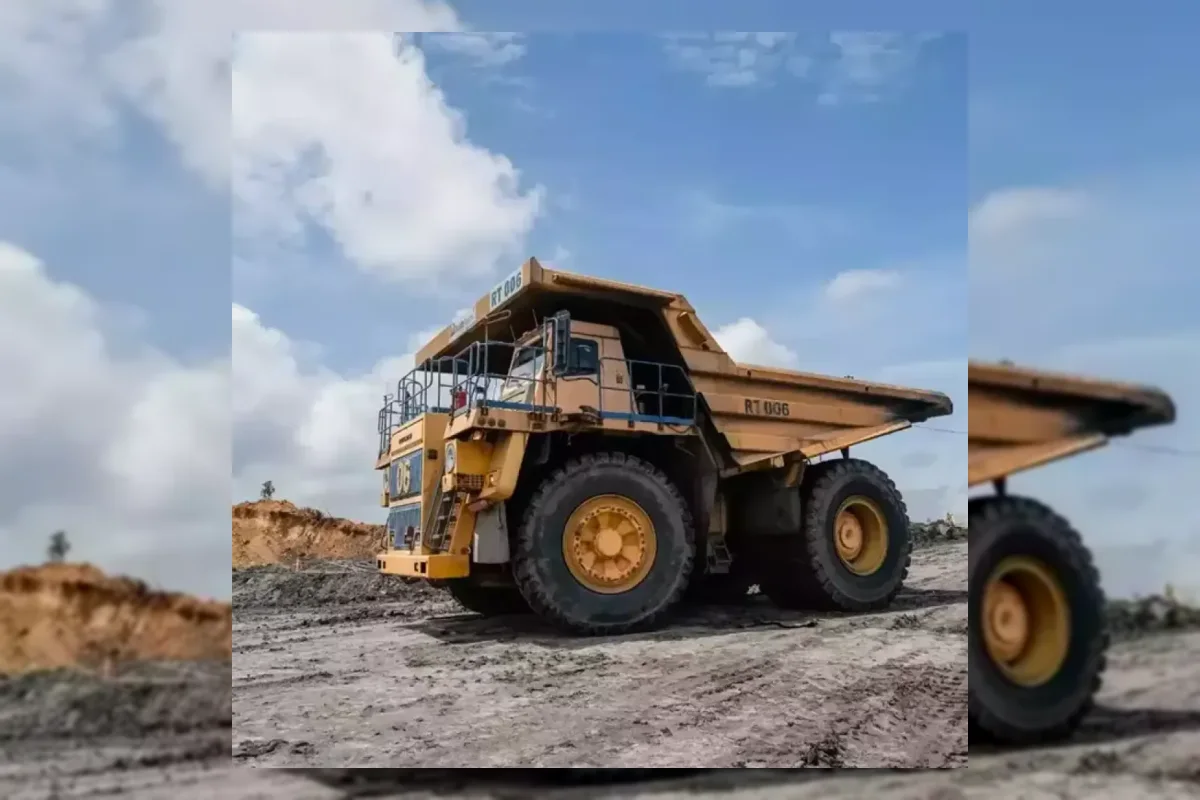
MNC Sekuritas resmi menaikkan target harga saham PT Bukit Asam Tbk atau PTBA menjadi Rp 3.400 dari sebelumnya Rp 3.100.
Penyesuaian target tersebut didasarkan pada proyeksi pertumbuhan pendapatan perusahaan yang diperkirakan mencapai 29% pada kuartal III-2026 secara tahunan.
Kinerja Keuangan dan Dukungan Rantai Pasok
Analis MNC Sekuritas, Raka Junico W, memperkirakan total pendapatan perusahaan mencapai Rp 13,7 triliun pada kuartal III-2026.
Volume penjualan batu bara diproyeksikan menyentuh 12,3 juta ton dengan harga jual rata-rata gabungan sebesar Rp 1,1 juta per ton.
Keunggulan sistem distribusi dan keandalan rantai pasok turut menjadi faktor penting dalam menghadapi potensi gangguan cuaca akibat fenomena El Nino.
Ketinggian air Sungai Musi yang relatif terjaga mampu mendukung pengiriman batu bara di tengah kendala penurunan permukaan air pada sejumlah wilayah lain.
Permintaan global diproyeksikan tetap kuat hingga kuartal I-2027 akibat penambahan persediaan musim dingin serta ketidakpastian geopolitik di Timur Tengah.
Di pasar saham, porsi kepemilikan asing pada PTBA meningkat dari 9,4% pada Januari 2026 menjadi 13% pada September 2026.
MNC Sekuritas turut mempertahankan rekomendasi beli saham PTBA dengan potensi imbal hasil dividen sebesar 6,4% di tengah gejolak pasar.

Update Terbaru
Xiaomi 18 Pro Series Bawa Kamera 200 MP Rilis Awal Desember 2026
Rabu / 18-11-2026, 04:49 WIB
Pesta gol ke gawang Belanda bawa Jerman melaju di Nations League
Rabu / 18-11-2026, 04:49 WIB
IHSG Melemah 0,3 Persen, Hendra Wardana Soroti Empat Saham Pilihan
Rabu / 18-11-2026, 04:49 WIB
Indonesia Re Benahi PPID demi Jaga Predikat Informatif
Rabu / 18-11-2026, 04:42 WIB
Anfield Jadi Saksi Persaingan Liverpool dan Manchester United
Rabu / 18-11-2026, 04:42 WIB
Campus League Biliar 2026: Mayshi dan Luthfi Rebut Dua Titel
Rabu / 18-11-2026, 04:42 WIB
Kemenangan 7-0 Brasil atas Singapura Diwarnai Aksi Vinicius Jr
Rabu / 18-11-2026, 04:42 WIB
Jadwal Mega Bollywood Paling Yahud 19 - 22 November 2026
Rabu / 18-11-2026, 04:42 WIB
Harga Emas Dunia Tertekan Dolar dan Obligasi Jelang Risalah The Fed
Rabu / 18-11-2026, 04:36 WIB
Chagee Luncurkan Seri Teh Mangga serta Kenalkan Maskot Baru Teadore
Rabu / 18-11-2026, 04:35 WIB
Kenali Jenis Kulit yang Cocok Pakai Physical Sunscreen Wardah
Rabu / 18-11-2026, 04:35 WIB
Daftar Sunscreen Tranexamic Acid Ampuh Samarkan Noda Melasma
Rabu / 18-11-2026, 04:35 WIB
Sinopsis Rocky Rani Ki Prem Kahani Mega Bollywood Paling Yahud Hari ini 18 November 2026 di ANTV
Rabu / 18-11-2026, 04:33 WIB
Keluarga Kecil Dinda Hauw dan Rey Mbayang Rayakan Ulang Tahun ke-30
Rabu / 18-11-2026, 04:28 WIB






