
Efisiensi Operasional Bawa Lonjakan Laba Darma Henwa Tahun 2027
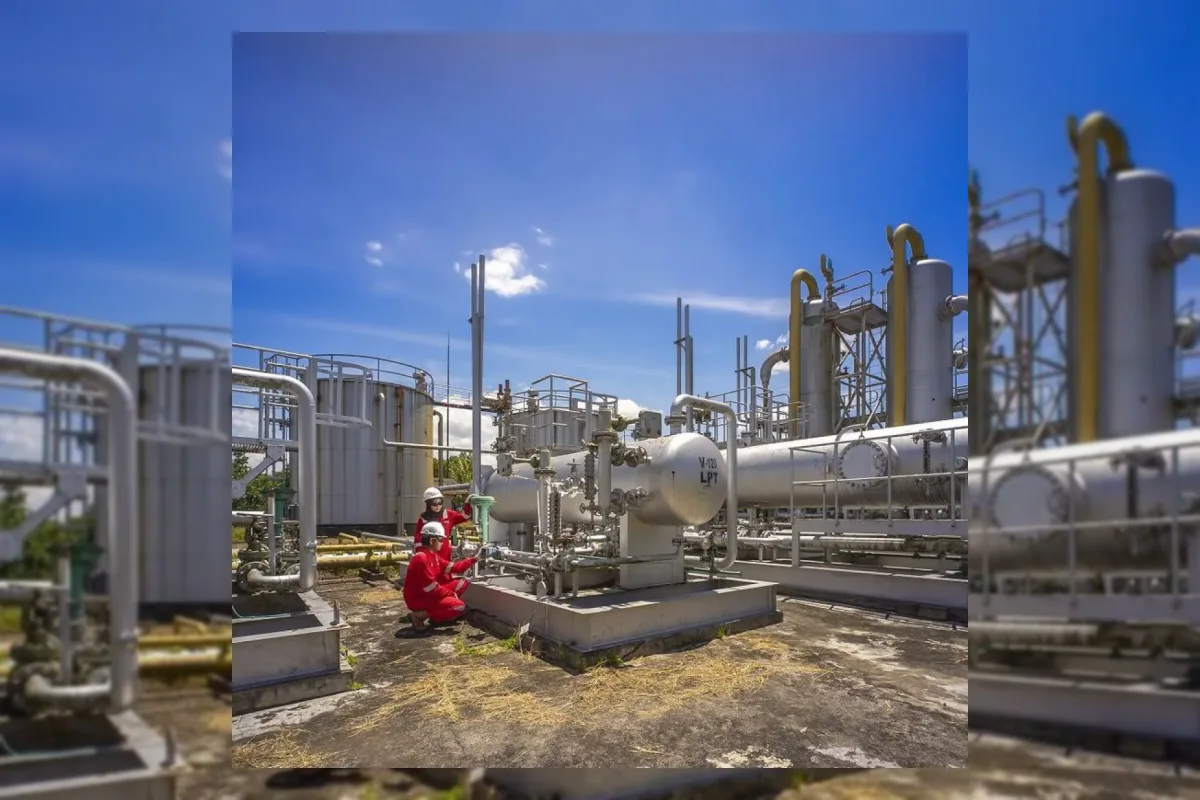
PT Darma Henwa Tbk diproyeksikan mencatat pertumbuhan laba bersih pada 2027 seiring peningkatan aktivitas pertambangan serta efisiensi operasional.
Analis BRI Danareksa Sekuritas memperkirakan laba bersih perseroan mencapai Rp 1,64 triliun.
Estimasi tersebut menunjukkan peningkatan sebesar 142,6 persen dibandingkan proyeksi 2026 yang sebesar Rp 676 miliar.
Pendapatan perusahaan juga berpotensi naik dari Rp 7,22 triliun pada 2026 menjadi Rp 11,78 triliun pada 2027.
Penggunaan armada alat berat milik sendiri dinilai berhasil mendukung peningkatan profitabilitas perusahaan secara keseluruhan.
Kinerja operasional perseroan menunjukkan pertumbuhan yang positif pada kuartal III-2026.
EBITDA meningkat 27,5 persen secara kuartalan menjadi Rp 626 miliar pada periode tersebut.
Margin EBITDA tercatat naik menjadi 33 persen dari 29,6 persen pada kuartal sebelumnya.
Ekspansi proyek Sebuku yang mulai beroperasi pada Agustus 2026 turut menjadi penopang proyeksi pertumbuhan.
BRI Danareksa Sekuritas mempertahankan rekomendasi beli saham DEWA dengan target harga Rp 530.
Ekspansi Proyek dan Potensi Kontrak Baru
Selain mengandalkan proyek yang sedang berjalan, PT Darma Henwa Tbk juga aktif menjajaki peluang kontrak pertambangan baru untuk memperkuat kinerjanya.
Perusahaan melirik kontrak pertambangan batu bara di wilayah Sumatera Selatan serta proyek nikel di Halmahera Timur.
Analis menilai keberhasilan dalam mengamankan kontrak-kontrak baru tersebut dapat memberikan tambahan pertumbuhan yang signifikan bagi pendapatan, EBITDA, serta laba bersih perseroan.
Dalam skenario optimistis, perolehan kontrak baru berpotensi mendongkrak pendapatan 2027 sebesar 25,6 persen.
Sementara itu, EBITDA dalam skenario yang sama diproyeksikan meningkat 32,8 persen dan laba bersih disesuaikan naik 54,5 persen dari skenario dasar.
Meski demikian, sejumlah faktor risiko tetap perlu diwaspadai oleh para investor, seperti potensi keterlambatan proyek, eskalasi belanja modal, tingginya biaya pendanaan, serta dinamika penerapan regulasi sektoral.
Update Terbaru
Jadwal Rilis RPG Maker U2U di PC Lewat Steam pada 28 Januari Mendatang
Rabu / 18-11-2026, 06:14 WIB
Pixel foldable gaming mode hilang misterius setelah sempat dirilis
Rabu / 18-11-2026, 06:14 WIB
Drama Sejarah Sword & Silence Soroti Perjuangan Negara Kecil di Antara Adidaya
Rabu / 18-11-2026, 06:14 WIB
JLR Siap Hadirkan Mobil Baru Defender Sport Versi Listrik Tahun Depan
Rabu / 18-11-2026, 06:14 WIB
Absennya Jakmania Disayangkan STY, Sanksi PSSI Jadi Pelajaran
Rabu / 18-11-2026, 06:07 WIB
Drama 5 Gol di Copenhagen, Norwegia Amankan Tiket Perempat Final
Rabu / 18-11-2026, 06:07 WIB
Bioskop Indonesia Siap Tayangkan Film Peraih Palme d'Or Fjord
Rabu / 18-11-2026, 06:07 WIB
Walhi Kalbar Laporkan Sebelas Perusahaan Terkait Karhutla 2026
Rabu / 18-11-2026, 06:07 WIB
Bakom RI dan Polri Bersatu Petakan Narasi Negatif di Ruang Digital
Rabu / 18-11-2026, 06:00 WIB
Norwegia Amankan Tiket Terakhir, Ini Daftar 8 Tim Perempat Final UEFA Nations League
Rabu / 18-11-2026, 06:00 WIB
Alasan warga Arab di Israel banyak berkarier sebagai tenaga medis
Rabu / 18-11-2026, 06:00 WIB
Serpihan Pesawat Pan Am 812 Tersebar di Hutan Buleleng
Rabu / 18-11-2026, 06:00 WIB
Organisme Purba Raksasa Berusia 400 Juta Tahun Ini Bukan Pohon Maupun Jamur
Rabu / 18-11-2026, 05:57 WIB
Norwegia Taklukkan Denmark 3-2 untuk Amankan Tiket Perempatfinal UEFA Nations League
Rabu / 18-11-2026, 05:56 WIB






