
Bukit Asam Naikkan ASP Batu Bara Sembilan Bulan Pertama 2026
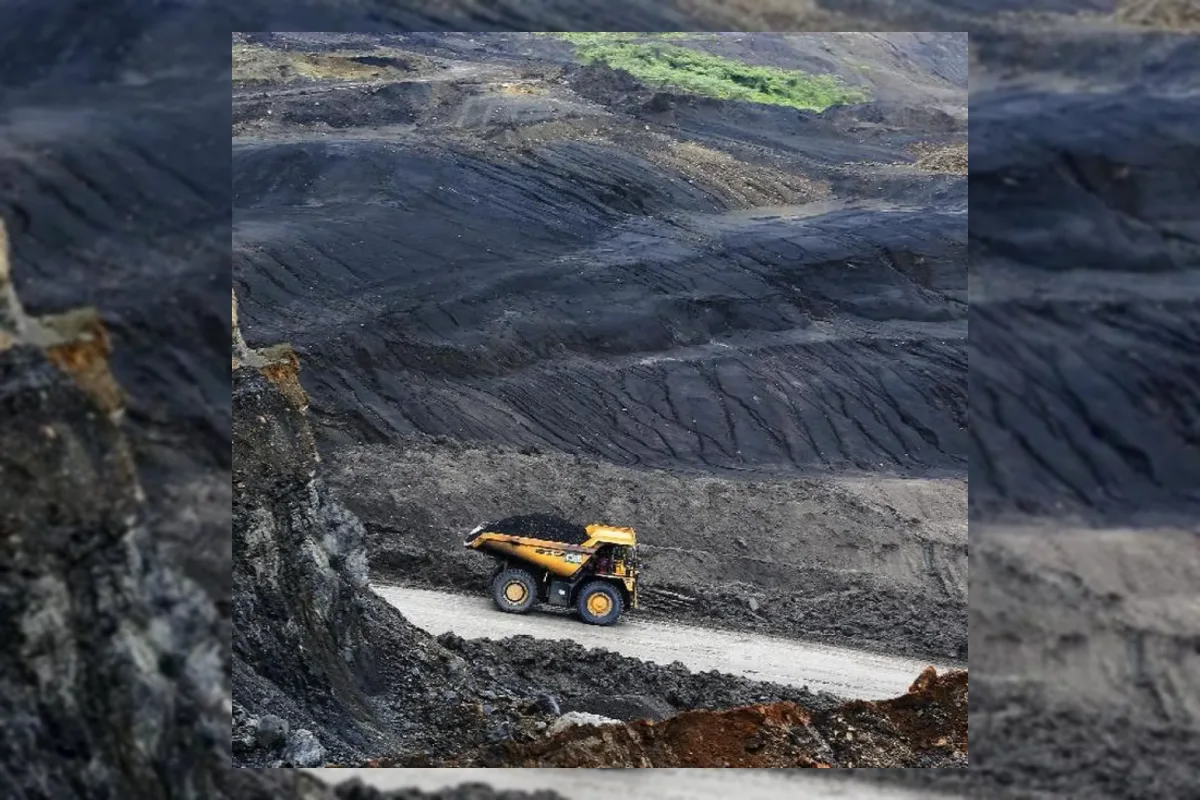
PT Bukit Asam Tbk mencatat kenaikan harga jual rata-rata atau ASP batu bara sebesar 11% secara tahunan menjadi US$ 61,6 per ton.
Kenaikan tersebut berlangsung selama sembilan bulan pertama 2026 yang ditopang penguatan harga ekspor dan domestik.
Kinerja Keuangan dan Target Penjualan
Perseroan membukukan laba bersih Rp 4,41 triliun hingga September 2026 dengan pendapatan usaha tumbuh 12,4% menjadi Rp 35,2 triliun.
Manajemen menyesuaikan target penjualan batu bara 2026 menjadi 48 juta ton akibat curah hujan tinggi dan keterlambatan jalur Keramasan.
Stockbit Sekuritas mencatat rencana pengaktifan kembali tambang Ombilin pada 2027 dengan kapasitas produksi hingga 500.000 ton per tahun.
Prospek dan Rencana Infrastruktur Logistik
Stockbit Sekuritas memperkirakan harga jual domestik masih bertahan stabil hingga penghujung 2026 karena penerapan skema cost-plus pada sebagian penjualan kepada PLN.
Selain itu, porsi kewajiban DMO perusahaan diproyeksikan turun menjadi 34% dari total penjualan sepanjang 2026.
Danantara dilaporkan mendorong pengembalian ketentuan DMO ke struktur awal yakni 25% dari produksi bagi seluruh produsen batu bara.
Perseroan juga tengah mempersiapkan pengajuan RKAB 2027 dengan volume yang diajukan diperkirakan sedikit meningkat dari kuota RKAB 2026 sebesar 53,2 juta ton.
Dari sisi infrastruktur, jalur kereta api Tanjung Enim-Keramasan telah selesai dibangun dan perusahaan menunggu penyelesaian pengembangan pelabuhan oleh KAI pada Juli 2027.
Manajemen menargetkan volume pengangkutan melalui jalur tersebut mencapai 8,5 juta ton pada 2027 dengan kapasitas desain 20 juta ton per tahun.
Citi menilai prospek bisnis PTBA didukung potensi peningkatan kuota batu bara, perbaikan harga jual domestik, serta minimnya gangguan logistik.
Analis tersebut mempertahankan rekomendasi beli saham dengan target harga Rp 3.900 dan imbal hasil dividen diperkirakan mencapai 11,8%.
Update Terbaru
Jennifer Lawrence dan Para Bintang The Hunger Games Kembali Bersama di Premiere Film Terbaru
Rabu / 18-11-2026, 03:28 WIB
Studi: Geser Jam Tidur Dua Jam Lebih Awal Turunkan Skor Depresi
Rabu / 18-11-2026, 03:28 WIB
Hamish Daud Jualan Tumbler di TikTok, Netizen Ramai Beri Dukungan
Rabu / 18-11-2026, 03:28 WIB
Kevin Feige Tetap Bangga Penampilan Kang Meski Diganti Doctor Doom
Rabu / 18-11-2026, 03:28 WIB
Pembaruan Palworld 1.1 Ditunda Karena Rilis GTA 6
Rabu / 18-11-2026, 03:21 WIB
Walton Goggins Percaya Musim Ketiga Fallout Setia pada Game Aslinya
Rabu / 18-11-2026, 03:21 WIB
Anime Crusaders X Codes November 2026 dan Cara Klaim Hadiah Gems Gratis
Rabu / 18-11-2026, 03:21 WIB
MTG Nauctis Lanjutkan Tren Positif Magic Menuju Tahun 2027
Rabu / 18-11-2026, 03:21 WIB
Stok Legend of Zelda Switch 2 Edisi Spesial 40 Tahun Masih Terbatas
Rabu / 18-11-2026, 03:14 WIB
16 Tahun Lalu Robert Pattinson Sebut Dirinya Akan Buruk Jadi James Bond
Rabu / 18-11-2026, 03:14 WIB
GTA 6 Mendekati Rilis, Pendapatan Penjualan Rockstar Tembus Rp 23 Triliun
Rabu / 18-11-2026, 03:14 WIB
GTA 6 Sebenarnya Bisa Rilis Lebih Cepat Menurut Pimpinan Rockstar
Rabu / 18-11-2026, 03:14 WIB
The Batman 2 Tertunda Membuat Robert Pattinson Terlepas dari Kontrak Film Ketiga
Rabu / 18-11-2026, 03:07 WIB
Scarlet Witch Layak Dapatkan Film Sendiri Setelah Kembalinya Wanda di Doomsday
Rabu / 18-11-2026, 03:07 WIB






